iPhone版
 Android版
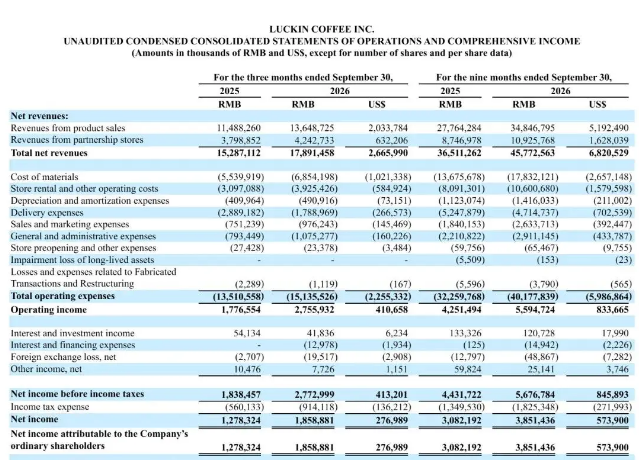
据第一财经,11月3日晚,瑞幸咖啡公布了三季报,单季总净收入179亿元,同比增长17%,non-GAAP净利润21.4亿元,同比增长50.9%,创单季历史新高,外卖补贴大战的退潮,则为瑞幸省下了约11亿元的配送费。
图源:雷递网
财报显示,第三季度瑞幸外卖配送费用为17.9亿元,较上年同期的28.9亿元大幅下降38.1%,一年少花了约11亿元;该项费用占总净收入的比例也由18.9%降至10%。
当晚举行的业绩会上,瑞幸管理层解释称,配送费用下降主要由于订单结构发生显著变化,外卖订单占比下降,自提订单占比上升。
瑞幸首席执行官郭谨一表示,随着外卖占比及配送成本大幅下降,自营门店盈利能力持续改善,门店层面利润率不仅显著高于去年同期,也已基本恢复到外卖大战前的水平。三季度,瑞幸自营门店层面营业利润率为23.3%,同比提高5.8个百分点。
不过,外卖大战的影响仍未结束,瑞幸的同店数据还未能恢复增长,而同店表现正是行业衡量经营水平的重要指标,财报显示,三季度瑞幸自营门店同店销售增长率为-11.1%,上年同期为14.3%。
对此,郭谨一在业绩会上解释称,2025年7月到8月是外卖大战的高峰期,因此高基数对今年三季度同店影响更为明显;随着今年外卖平台补贴大幅退坡,从量价来看,同店销售仍受到较大影响,但同店趋势季度内持续好转,而且进入四季度以来,改善势头进一步增强。
据证券日报,随着外卖占比及配送成本大幅下降,瑞幸自营门店盈利能力持续改善,第三季度自营门店的门店层面营业利润为30.19亿元,同比增长55.5%;门店层面营业利润率为23.3%,已基本恢复至外卖平台高补贴前水平。
在门店方面,为满足不断增长的市场需求,瑞幸继续保持有竞争力且行业领先的开店节奏,进一步巩固和扩大行业领先地位。
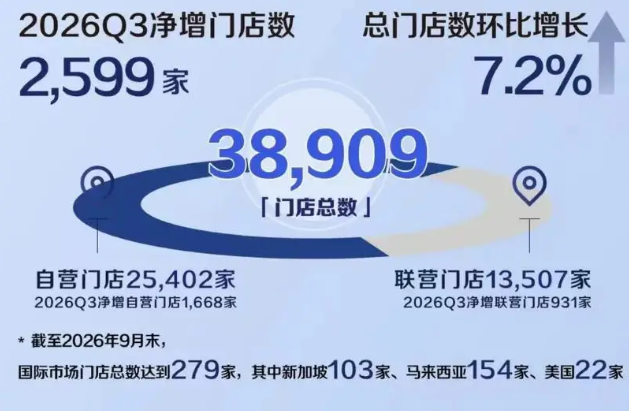
瑞幸第三季度净增门店2599家,其中,中国(含香港)净增2543家,海外净增56家。截至第三季度末,公司全球门店总数达到38909家;其中,中国市场(含香港)门店总数达38630家,包括自营25277家,联营13353家。
图源:雷递网
在产品方面,瑞幸坚持以咖啡为核心,持续提升专业度并推进多元化创新,不断丰富产品矩阵,以更强的产品力拉动用户留存复购,第三季度,公司共推出41款现制饮品及20多款轻食。
在客户方面,瑞幸持续创新与消费者的互动方式,不断提升品牌好感度和吸引力,通过更便捷的门店网络和更丰富的产品选择,将消费者对瑞幸的喜爱转化为一次次购买,推动客户规模和消费频次稳步增长。
第三季度内,瑞幸通过体育赛事及多元IP联名,持续加强与消费者的互动和情感连接,深化瑞幸健康、年轻、时尚的品牌形象,第三季度,瑞幸新增交易客户超2800万,截至季度末,累计交易客户突破5.2亿。季度月均交易客户超1.2亿,再创新高。
据国际金融报,需要注意的是,目前瑞幸门店总数较去年同期(29214家)增长约33.2%,而营收增速仅为17%,明显慢于门店扩张速度,单店贡献正在被稀释。
今年瑞幸已经把不少门店加密到了地铁站内,“打工人”一出地铁闸机就能买到咖啡,这会对原本位于地铁口、写字楼商圈的门店产生一定分流。
过去几年,瑞幸一直是茶饮行业加盟商公认“最好赚钱”的品牌,随着门店持续加密,单店销售额指标开始往下走。
今年前三季度,瑞幸自营同店销售表现连续三个季度下滑,分别下滑0.1%、5.3%、11.1%,降幅逐季扩大,2025年第三季度,该指标为增长14.3%。
茶饮行业进入存量竞争的白热化阶段,各大品牌都在拓宽品类,从奶茶到咖啡、冰淇淋,再到轻食和茶叶蛋,瑞幸不满足于做一家咖啡公司,持续加码非咖业务和零售板块。
瑞幸今年6月宣布,非咖产品累计销售额已突破200亿元;财报显示,非现制饮品的其他产品收入三季度达10.52亿元,同比增长约69%。第三季度瑞幸上新了41款现制饮品,并加快联名节奏,公司单季销售及营销费用达9.76亿元,同比增长30%。
虽然瑞幸的财务数据表现还不错,但股东的减持动作却一直没有停止过。
据雷递网,瑞幸咖啡日前向美国SEC递交的文件显示,瑞幸咖啡联合创始人兼首席执行官郭谨一博士在2026年8月减持瑞幸咖啡30万股,套现1110.3万美元。同一时期,瑞幸咖啡高级副总裁、董事曹文宝减持了15万股,套现556.35万美元。
此外,股东Camel ZQ Limited减持了瑞幸咖啡2627249股,套现9547.4228万美元,而Camel ZQ Limited是瑞幸咖啡的重要股东之一,隶属于大钲资本(Centurium)关联体系。2026年5月,瑞幸的CFO安静减持1万股,套现33.5万美元。
新识研究所
咸宁日报旗下,关注互联网、科技与新产业