iPhone版
 Android版
作者|章悦
编辑|于清
10月29日,荣昌生物(688331.SH / 09995.HK)发布2026年三季报,第三季度实现营业收入9.1亿元,同比增长46.41%,归母净利润6.11亿元。两款核心药物国内销售收入达到8.1亿元,同比增长32.8%。
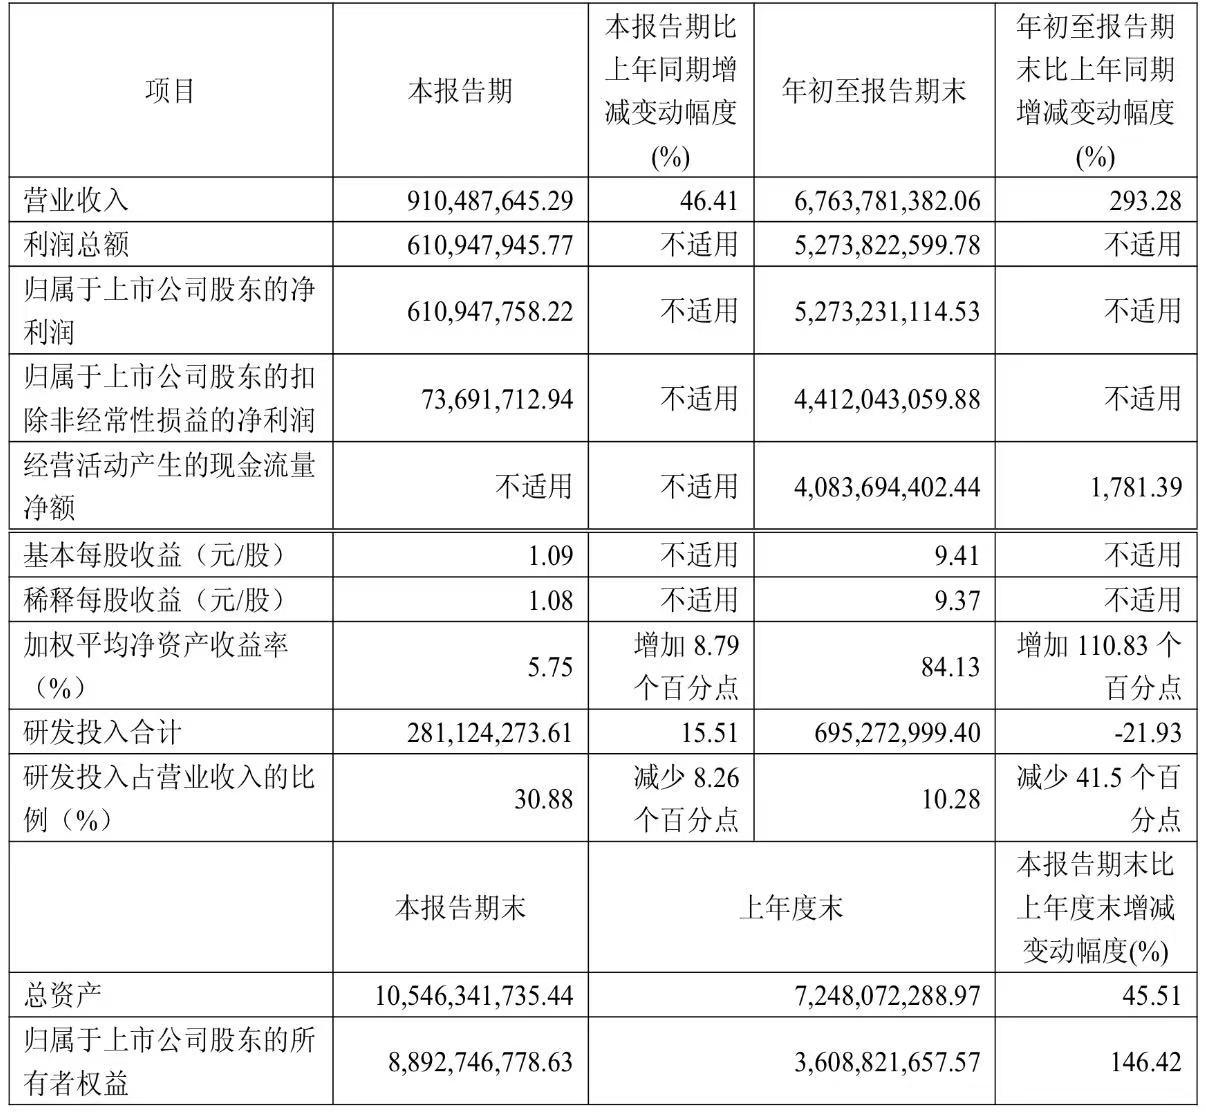
图片来源:荣昌生物公告
继海外授权带来大额收入之后,公司国内创新药销售也在持续增长。对于荣昌生物而言,如何将产品放量转化为稳定盈利,正成为新的考验。
双药销售提速
荣昌生物前三季度实现营业收入67.64亿元,同比增长293.28%;归母净利润52.73亿元,实现同比扭亏。
但这份财报不能只看净利润,前三季度扣除非经常性损益后的归母净利润仅 4.41 亿元,账面利润高度依赖授权收益。
2026年上半年,荣昌生物与全球制药巨头艾伯维达成RC148海外授权合作,获得6.5亿美元首付款。相关授权收入推动公司上半年实现净利润46.62亿元,是本期业绩改善的重要原因。
相比一次性授权收入,国内药品销售的增长更值得持续观察。
第三季度,荣昌生物两款核心药物国内销售收入合计8.1亿元,同比增长32.8%,环比增长15.6%;前三季度累计销售收入21.5亿元,同比增长26.1%。
这意味着,在海外授权收入之外,荣昌生物已经建立起规模不断扩大的国内药品销售业务。
不过,国内销售增长与公司整体盈利仍需分开看待。创新药从上市到形成稳定利润,需要持续投入市场推广、医学研究和后续适应症开发。
随着产品销量扩大,销售费用能否得到有效控制,国内药品业务能否逐步覆盖研发及运营成本,将决定公司盈利的持续性。
两款新药撑起销售
荣昌生物的商业化基础,主要来自泰它西普和维迪西妥单抗。
泰它西普是一款针对自身免疫性疾病的双靶点生物药,通过同时抑制BLyS和APRIL两条信号通路发挥治疗作用。
自2021年上市以来,泰它西普的适应症不断扩大。
2026年6月,泰它西普用于治疗干燥综合征和IgA肾病的适应症获批,使其在国内获批适应症增加至五项,覆盖系统性红斑狼疮、类风湿关节炎、重症肌无力等疾病。
7月,泰它西普又被纳入2026年版国家基本药物目录,有助于进一步提高药物可及性。
截至2026年6月末,泰它西普已完成超过1200家医院的药品准入,为后续市场拓展提供了基础。
另一款核心产品维迪西妥单抗,是荣昌生物自主研发的HER2靶向抗体偶联药物(ADC)。
2026年3月,维迪西妥单抗用于HER2低表达且存在肝转移的成人乳腺癌适应症获批;4月,联合特瑞普利单抗用于HER2表达局部晚期或转移性尿路上皮癌一线治疗的适应症获批,也是全球首个获批该适应症的HER2 ADC,进一步拓宽了临床应用范围。
两款药物分别覆盖自身免疫和肿瘤领域,构成荣昌生物当前最重要的商业化收入来源。
不过,适应症增加并不意味着销售收入会立即同步增长。医院准入、医保支付、医生处方习惯以及同类药物竞争,都会影响新适应症的放量速度。
出海打开新空间
国内销售持续增长的同时,海外授权为荣昌带来重要的管线价值兑现渠道与现金流补充。
2026年1月,公司与艾伯维就创新药RC148达成独家授权合作。根据协议,荣昌生物获得6.5亿美元首付款,并有资格获得最高49.5亿美元里程碑付款及两位数销售分成。
截至10月,公司已有泰它西普、维迪西妥单抗、RC28和RC148四款核心药物完成海外授权,相关交易累计总额超过126亿美元。
对创新药企业而言,海外授权不仅能带来资金,还可以借助跨国药企的临床开发、注册申报和商业化网络,推动自主研发成果进入国际市场。
值得一提的是,协议总金额不等于实际收入。未来的里程碑款需要满足临床、审批或销售等条件,能否全部兑现仍存在不确定性。
这也反映出中国创新药行业正在发生的变化。
过去,许多本土创新药企业长期依赖融资支持研发,产品上市后还要面对国内市场竞争和商业化投入压力。
如今,具有差异化临床价值的创新药,可以通过海外授权提前获得资金,并将部分国际开发成本和风险交由合作伙伴承担。
需要注意的是,海外授权具有明显的项目性,难以保证每年都有大额首付款到账。
对于荣昌生物而言,今年的盈利改善已经证明,自主研发成果能够获得国际药企认可,两款上市药物也具备持续扩大销售的基础。
接下来,市场需要关注的是国内药品销售能否保持增长、海外合作产品的临床开发进度,以及公司在没有新增大额授权收入的情况下能否实现持续盈利。
海外授权验证了荣昌研发成果的全球价值,而两款核心药物能否在国内持续贡献利润,将决定公司未来的经营质量。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成医疗和投资建议。市场有风险,投资须谨慎!未经许可不得转载、抄袭!
全球财说
全球财说官方正观号