iPhone版
 Android版
 银杏财经
10月27日,影石创新发布了2026年第三季度财报。
整体来看,Q3影石营收39.19亿元,同比增长33.30%,创下单季新高,延续了今年以来的强势表现。并且,前三季度,影石合计营收94.36亿元,同比增长42.73%,本年业绩已达2025年全年营收的96.9%,表现可圈可点。
上市后,能继续稳住高增长,已是影石的鲜明标签。只是,影石为了达成这份成长的付出的成本,或已不容忽视。今年第三季度,影石归母净利润1742.82万元,同比下滑93.59%。前三季度,公司归母净利润4783.56万元,同比下降93.96%。从去年开始,影石为了保住增量,开始了一种积极的扩张打法,增收减利已成常态。这也让市场对其态度有所分化。
一个直观的观察窗口是股东结构的变化。一方面,截至三季度财报发布,影石前十大股东名单有所变动,部分解禁后大股东在三季度出现减持情况。另一方面,公司股东户数由上半年末的19881户增至三季度末的26320户,市场筹码从集中走向分散。值得注意的是,10月29日,影石创新股价跌幅10.15%,收报89.05元,成为公司上市以来单日第二大跌幅,总市值降至357亿元。此前一日,公司股价刚跌破百元关口。某种程度上说,能够确定的是,影石以第二增长曲线接棒主业、以时间换空间的深度转型,短期内很难结束,这势必对公司自身战略资源提出更高要求。
不确定的是,影石是否能够逐步补强成长型企业发展过程中的竞争力,这或许将是观察这家公司未来发展的关键。
一、高速奔跑的成本是什么?
影石Q3延续了今年以来的高增长,达成这一切并不容易。
具体来说,2026年第三季度,影石单季营收39.19亿元,同比增长33.30%,创下单季收入新高。此外,该季度公司归母净利润1742.82万元,较二季度的亏损5421万元有所改善,实现了单季扭亏。
只不过,与去年同期2.72亿元的单季盈利相比,影石单季度利润表现则有所收缩。
若将影石过去数个季度盈利表现串联来看,这一态势也比较清晰。
例如,2025年Q1到Q4,影石单季净利润分别为1.76亿元、3.43亿元、2.72亿元、1.37亿元,自二季度新高后逐季回落。
而来到2026年,公司Q1净利润降至8462万元,Q2转为亏损5421万元,Q3扭亏为盈,达到1742.82万元,同比降幅则为93.59%。今年前三季度,影石的营业成本达到58.3亿元,同比增长75.07%,超过营收增速。具体来看,今年前三季度,影石研发投入16.75亿元,同比增长54.29%;销售费用16.17亿元,高于上年同期的11.30亿元;管理费用3.81亿元,同比增长约63%,“三费”增速均超营收增速。
这也意味着,为了维持增长、积极向前扩张,影石的营业成本有所提升、盈利也难免出现收缩。这与当下影石扮演着双重角色密不可分。在无人机市场,影石无疑是一个来势凶猛的挑战者。而在全景相机市场,影石同时又是一个防守者,必须付出更多精力与资源进行基本盘的防守。而两者的共同之处在于,为了增长,影石都需要持续的新品类开拓,这对公司资金侧则提出了持续的考验。
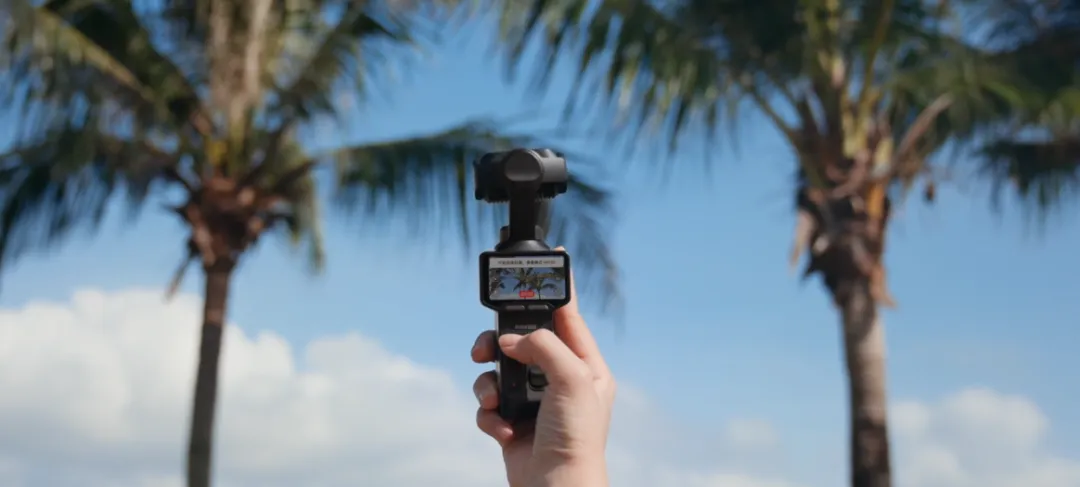
例如,今年六月,影石推出了Luna Ultra,以双镜头、长焦和可拆卸图传遥控屏等差异化配置,切入大疆Pocket系列长期占优的云台相机市场。今年第三季度后,影石又接连推出旗舰全景相机X6和云台相机Luna Pro,进一步扩充产品矩阵。一方面,包括Luna与X6等新品矩阵的联合作战,共同推高了影石在Q3达成收入新高,证明了影石已经具备产品定义和市场开拓的能力,进取姿态十足。
另一方面,这种增长方式与过去有所区别。以往,影石可在全景相机这一优势品类,将研发和品牌投入集中转化为收入与利润;现在,为了维持增长,公司不得不需要同时推进更多产品线,去跨界竞争。每增加一个品类,新增研发、模具、产线、认证、渠道、售后和备货成本都不可忽视。而以上产品投入尚处于规模化前期,这也让以上产品起码在当下,尚未能给影石带来可观的利润回报。
值得注意的是,今年前三季度,影石综合毛利率降至38.21%,同比下降11.4个百分点。分季度看,今年Q1至Q3毛利率分别约为45.20%、38.33%、33.69%。
这也意味着,影石的Q3的收入创了新高,只是在成本上涨、价格竞争和低毛利新品的影响下,公司的毛利也难免下滑。
二、第二曲线的共性跨越
曾依靠全景相机实现品类创新、一举成为细分行业小巨头的影石,目前优势仍然巨大,多方统计数据显示,影石在全景相机的全球份额长期稳定在六七成以上,连续八年第一。只是,这一规模不足百亿的市场或许很难满足影石对自身成长性的深度要求。
当下,影石这家成长型企业,实际也面临着转型期的普遍性考验——即,随着主业增量空间有限,如何以第二曲线增长,去换取更大的成长与市值想象空间,已经成为影石的发力重点。
里德·霍夫曼、克里斯·叶曾在《闪电式扩张》中提出,成长型企业可以在竞争窗口期用效率换速度,但最终必须证明规模能够带来效率。
作为一家典型的成长型企业,成立仅十年有余的影石,目前面临发展境遇或许更加硬核。不同于《闪电式扩张》中提到的平台型企业,影石目前发力的无人机市场,短期内新品的销量增长,不足以自动形成网络效应。而每一款新品的推出,都会持续考验企业的研发、采购和制造成本管理水平。
尤其在发展空间更为广大的无人机赛道,影石需要重建飞控、供应链、合规和售后能力,这往往需要大量的时间与资金投入。
2026年上半年,与影翎Antigravity相关的四家子公司合计亏损约3.67亿元。此次三季报中,影石则坦言全景无人机处于市场教育阶段,尚未形成规模效应。
此外,从行业竞争角度看,影石面临的形势较为错综复杂。
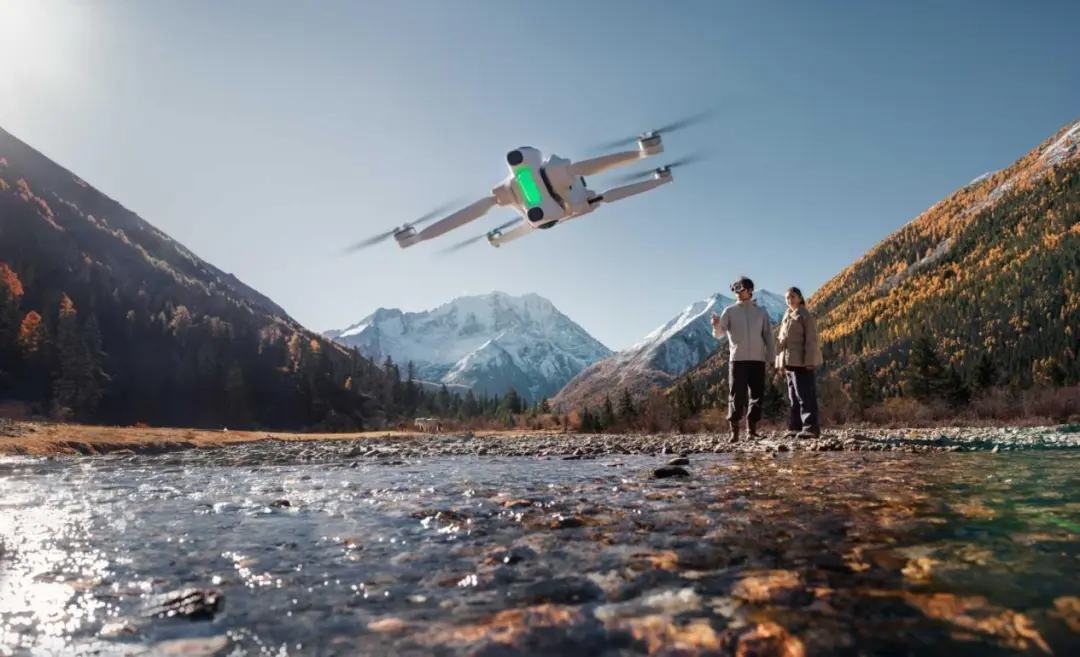
2025年7月底,影石宣布推出全景无人机品牌"影翎Antigravity",切入大疆长期占优的无人机市场;三天后,大疆发布首款全景相机Osmo 360,闯入影石的核心品类。由此,从全景相机到云台相机、再到无人机,双方开始贴脸竞争。
除了持续的诉讼纷争之外,双方产品价格战也被迅速摆上台前。例如,影翎A1上市初定价7999元,今年3月全系直降1300元至5499元;而大疆随后推出的全景无人机Avata 360,起售价仅2788元。而穿透以上纷杂的商业竞争,影石面临的核心考验,实际在于如何对自身竞争力进行全面补强。影石为了缓解供应链上面临的压力,实际就进行了一场决心十足的投入。为了应对存储芯片涨价和供应链不确定性,影石今年来就主动增加核心元器件战略储备及新品备货,存货从年初的29.19亿元一路增长到9月末的71.54亿元,增幅约145%,规模已相当于前三季度营收的76%。
尽管以上巨额采购会对公司资金运转提出更高要求,但也足以看出影石坚定投入的发展决心。
当然,对供应链的掌控力并非一朝一夕就能提升。影石此前披露,影翎无人机上市前半年,有33家核心供应商遭遇排他压力,涉及光学镜头模组、结构件、屏幕、电池、芯片及元器件等多个板块。好消息是,渠道方面,影石也开始了寻求深层转变。以往,公司更依赖线上销售,2023年初国内专卖店仅5家,近年来,影石则迅速推进着自营门店、海外旗舰店和合作渠道建设,2025年门店数已拓展至近300家。到了今年8月,影石在东京开设日本首家旗舰店;9月,北美首家直营旗舰店开进纽约时代广场。值得注意的是,前三季度,公司销售费用16.17亿元,高于上年同期的11.30亿元,渠道“补课费”就暗含其中。
可无论如何,影石要想顺利推进自身转型,成本付出将是一种确定性的中性存在。尤其随着公司双线战事的拉开、铺长,公司成本增速高于营收与毛利增长的节奏,或许还会持续。
关键在于,虽然影石开拓第二曲线并非一次轻装上阵的比拼,相反,在新增长曲线的打造过程中,将会是对影石研发、供应链、渠道、成本控制能力的一场全面考验,但是,一旦影石补强短板,公司的规模体量和竞争实力或将完全不同,值得更多期待。
三、无限游戏,效率验证
不过,影石的补课需要的不仅仅是时间,也需要真金白银的支持。
值得注意的是,当下能够有效支撑影石转型的自我“造血”能力,随着竞争与转型深入,多少有所影响。
今年前三季度,影石经营活动现金流量净额为-42.64亿元,上年同期为+9.30亿元。此前的2023年至2025年,影石的经营现金流分别为净流入7.62亿元、11.72亿元和13.86亿元,逐年向好。
为了补充营运资金,影石在今年前三季度取得借款37.04亿元。其中,期末短期借款16.22亿元、长期借款19.05亿元,借款余额合计35.28亿元。而公司资产负债率由年初的47.5%升至64.9%。
展望未来,影石转型战略需要不少资金成本,尤其伴随与大疆价格竞争、芯片成本上行、海外合规、无人机市场教育、供应链建设与渠道补足等,以上支出都无法绕开时,对影石财务侧也将提出更高的考验。《无限的游戏》中曾提出一组概念,什么是“赢下一局”,什么又是“让游戏继续”。
如果再度回看公司发展历程,不难发现,种种销量榜、市场份额、单季利润、单季营收,或许只是有限游戏中的计分牌,照此推测,人们仅能看出比赛的短期风向。但以上绝非决定一场比赛走向的核心因素。一家公司如何朝着一场无限游戏转型,或许才是长期经营的关键。
从这点上说,影石的发展,或许不会随着单季度的盈利或亏损按下增长停止键,其第二增长曲线前期开拓的不易,也不会是一种常态。
关键在于,当以上竞争因素都无法绕开时,公司是否有足够的财务韧性和组织调整能力,让研发、产品与用户生态继续运转,去建立一种能够持续参与竞争、能够真正自我回血的增长方式,并持续补上成长型企业缺失、但必须补足的各类功课。