iPhone版
 Android版
近日,富德生命人寿、大家人寿与友邦人寿三家人身险公司,分别以不同姿态闯进了大众视野。
在新华网的报道中,富德生命人寿正通过“高铁品牌专列”,传递服务民生的战略转型决心;大家人寿则启动了十二城老年防诈公益宣传活动,以守护乐龄、大家同行为主题,向外界彰显履行社会责任的态度。
而在央广网的报道中,友邦人寿以新业务增长之势,向公众展示了公司的发展韧性。这三家人身险公司,在近期的动态中,整体展现出正向的经营形象。但从它们的发展轨迹上看,道路选择不同之余,发展基因也具有明显差异。
富德生命人寿:千亿底盘,服务突围
富德生命人寿作为富德保险控股旗下的保险类专业公司,对比其他公司最为显著的莫过于它那千亿保费规模的经营底盘。
可以确定的一点是,在国内,富德生命人寿属于全国性寿险公司的第一梯队。而在其他特征上,富德生命人寿也表现出了过人之处。
一是覆盖广泛的服务网点。
从富德生命人寿官网可了解到,公司当前在全国共开设35家分公司,有近1000个分支机构与服务网点,几乎覆盖了所有省份及下沉市县。这种服务网点结构,也让富德生命人寿服务了近8000万名个人客户,历史累计支付保险赔款超280亿元。
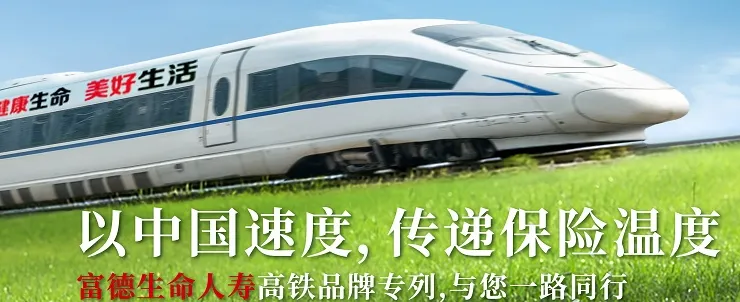
(图源:富德生命人寿)
与之相应的是迅捷的理赔服务。这种覆盖广泛的服务网点,缺少了高效的理赔服务,很容易造成服务环节的阻塞,进而对公司品牌形成不良影响。富德生命人寿在这方面显然是专业的,仅2025年全年就处理理赔案件超35.11万件,案均索赔支付周期缩短至1.17天,件均审核时效0.36天。足以见其理赔端的服务效率。
二是养老战略的权威落地。
自从富德生命人寿推出“健康生命”与“美好生活”战略品牌后,公司就将医疗、照护、养老场景融合成了一体,“居家适老化养老服务”也被写入了合同条款。得益于这种战略定位,富德生命人寿已连续入选“亚洲品牌500强”,并获得了“中国企业500强”“亚洲十大公信力品牌”等荣誉。
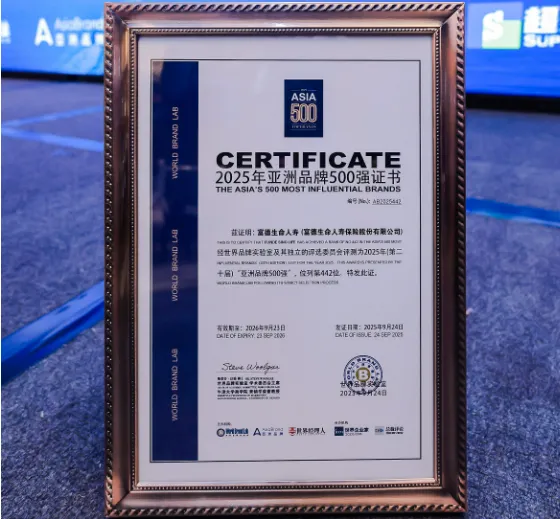
(图源:富德生命人寿)
只是,抛开富德生命人寿这些好的一面,它是否有缺点?答案是有的。
自2021年起,富德生命人寿便连续多年未披露年度报告,截至2026年二季度,富德生命人寿已连续18个季度未更新偿付能力报告了。这种跨度如此之长的延期披露,已经暗示公司有着深层次风险。
在熊虎财观来看,在偿二代二期规则实施后,人身险公司的资产与风险计量标准大幅收紧,富德生命人寿迟迟未公开披露偿付能力,有可能已经面临偿付能力数据不达标的情况了。对于那些购买了富德生命人寿产品的客户而言,保单的底层资产去向与真实盈亏完全处在一个“黑箱”的状态下。
大家人寿:国资底色,模式创新
大家人寿的成立时间虽晚于富德生命人寿,但背靠国资股东——中国保险保障基金有限责任公司、中国石油化工集团有限公司、上海汽车工业有限公司——信用根基稳固。
大家人寿在经营模式上,比较显眼的是它的独立代理人模式。
这种模式也算是大家人寿在行业内最早探索、最早实践的。与传统的“金字塔”代理人模式不同,大家人寿能够以该种模式,通过扁平化的方式重新分配利益,使代理人能够从“业务员”这重身份转化为“自主经营的企业家”。换言之,就是在赋予代理人更多权力的同时,让其自负盈亏,从“跑业务”转变到“等业务”。该种模式实施后,大家人寿个险渠道的新单期交保费已经连续6年保持正增长。
另外,比较值得关注的是大家人寿的养老品牌,这也是其参与业内竞争的强力底牌。
在依托自营养老品牌“大家的家”的基础上,大家人寿已经在全国14个城市布局了16家诚心医养社区、5个旅居疗养社区、12个居家安养照护中心。可以看出,大家人寿在养老品牌的服务布局上,较为广泛,且种类也较为全面。在这种布局战略下,大家人寿在2025年,也迎来了一轮客户高峰期。
然而,与富德生命人寿相似的是,大家人寿在合规方面,也是短板尽显。在2024年至2026年间,大家人寿的分支机构因财务数据不真实、虚列费用、虚构保险中介业务等,被监管部门处以行政处罚。
熊虎财观认为,“合规”二字,代表的是保险公司对“金融为民”的坚守,同时也是对客户与社会长期承诺的体现。屡屡违规所危害的不只是企业的品牌形象与市场信誉,还可能导致经营根基的松动。作为拥有国资底色的大家人寿,独立代理人模式是创新没错,但在当前的行业环境中,也需要重视其合规风控的重要性。
友邦人寿:外资标杆,增长强劲
相比于富德生命人寿与大家人寿,友邦人寿的光芒就比较耀眼了。
作为内地首家外资独资的人身保险公司,其母公司友邦保险的历史甚至可以追溯至1919年。这种百年经营基调,也让其相比于其他寿险公司多了几分历史底蕴。
从特征上看,友邦人寿目前主要实施的是“卓越营销员”策略。
该策略与大家人寿的“独立代理人模式”有着本质区别,友邦人寿更看重营销员的成长培育,大家人寿更看重的是权利赋予与职能划分。在“卓越营销员1.0”时代,到如今的3.0时代,友邦人寿已经形成了高质量、高产能、高收入的正反馈闭环。
这个反馈闭环自然是卓越营销员所提供的。对比全行业,友邦人寿的营销员收入水平不仅高于行业基准,还几乎都是全球百万圆桌(MDRT)的注册会员。这含金量是一般保险公司所艳羡的。
在经营面的表现上,友邦人寿就透明得多。
从其2026年二季度的偿付能力报告中可以看出,今年上半年,公司的新业务价值就达到了64.6022亿元,净利润也达到了79.9857亿元,都有着明显的增长幅度。
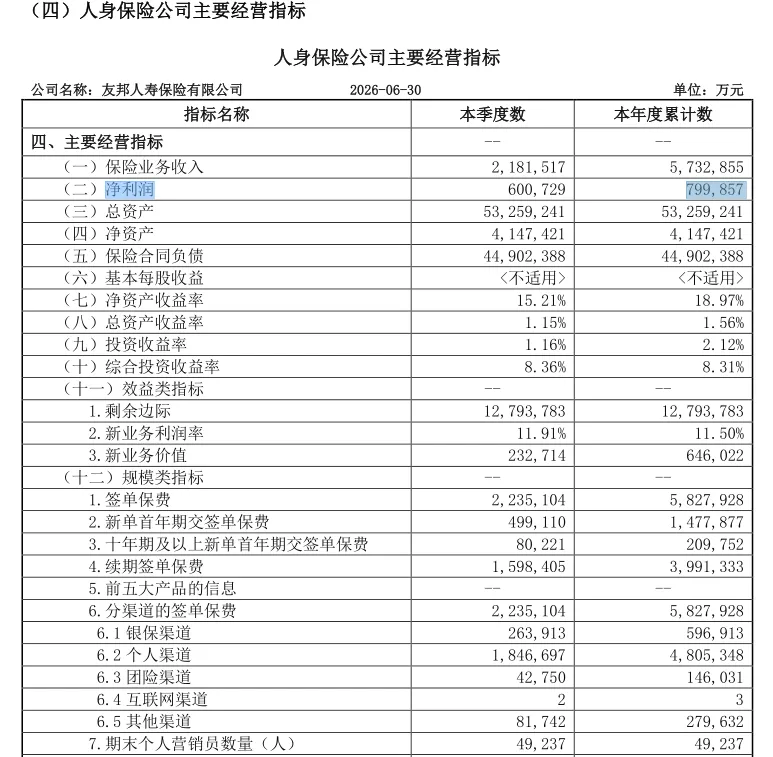
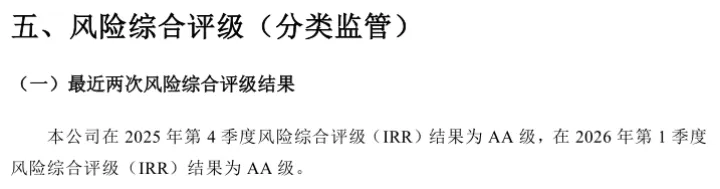
(图源:友邦人寿)
而在风险评级上,友邦人寿也斩获了较好的成绩。公司在2025 年第 4 季度的风险综合评级结果为 AA 级,在 2026 年第 1 季度的风险综合评级结果为 AA 级。说明友邦人寿的整体经营较为稳健,且风险也比较可控。
同量级,不同路
富德生命人寿、大家人寿与友邦人寿,在管理规模的量级上,算是比较接近的。
在简单概述、对比这三家公司的经营现状后,可以发现它们有着各自的突围方向。
首先是富德生命人寿。在千亿底盘与密集的网点覆盖下,公司正通过康养服务为突破口,试图在这个低利率的时代背景下重塑价值增长逻辑。
其次是大家人寿。作为拥有100%纯国资背景的公司,大家人寿在依靠该背景带来的资源渠道同时,也在布局“诚心养老”,试图以持续探索的方式,形成“保险+养老”的生态闭环。
最后是友邦人寿。对比前两家公司,友邦人寿的定位就比较高端。依靠着卓越营销员,友邦人寿可以将发展锚点定位在高端客群市场,同时加速区域扩张与银保渠道层面的布局。
整体来看,这三家公司的突围路径选择,都体现出了价值驱动的发展趋势。后续谁能率先补齐短板、夯实长板,谁就有望在下一轮的行业洗牌中占据主动。
结语
至此,可以看出,富德生命人寿、大家人寿、友邦人寿的发展轨迹,是截然不同的,一家在规模扩张中面临治理考验、一家在废墟上重建合规体系、一家在光环下应对本土化挑战。
把它们放在一起,恰好能回答一个问题:在行业分化加剧的当下,同样体量的险企,为什么发展路径截然不同?答案或许就藏在三个词里:治理、合规、转型。

熊虎财观
熊虎财观