iPhone版
 Android版
作者 | 赵栀
编辑 | 趣解商业资讯组
把一台秤的准头,放到近三千家门店的盘子里看,来伊份这次遇到的麻烦,显然不止3.75元。
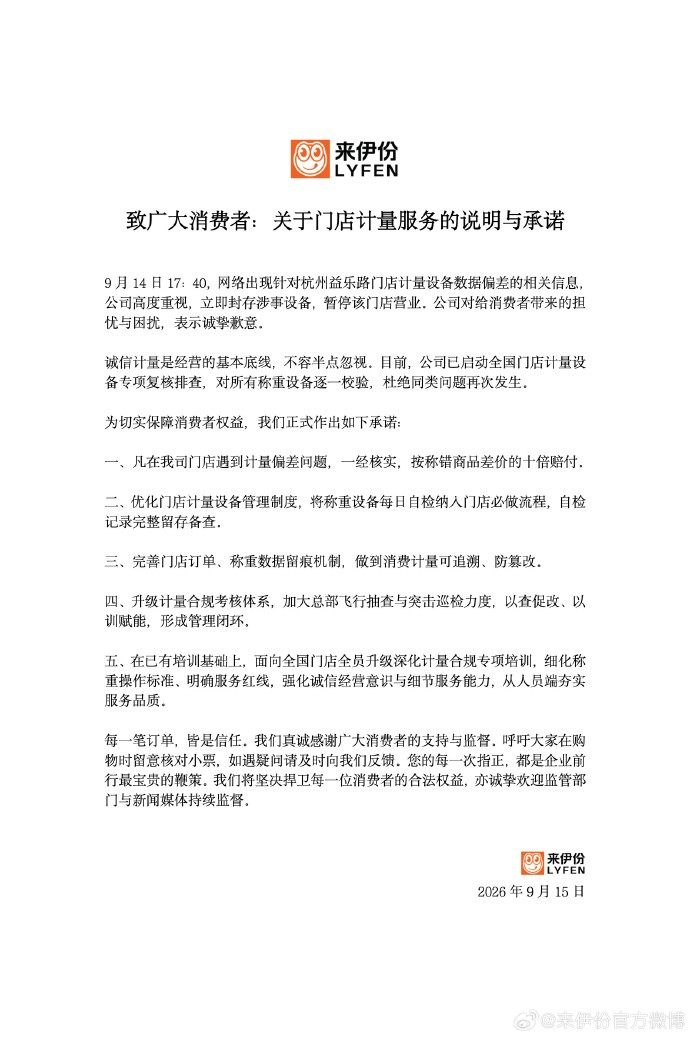
近日,一条指向杭州益乐路门店计量偏差的消息在网上传开,来伊份当天回应媒体称正在内部紧急核查。随后,公司发布《关于门店计量服务的说明与承诺》,向消费者致歉,并宣布封存涉事设备、暂停该门店营业,启动全国门店计量设备专项复核排查。
涉事门店三款商品累计涉嫌多收约3.75元,单笔差额仅一两元。对于一家年营收近40亿元的上市公司来说,这个数字几乎可以忽略不计。
这种“小题大做”的处置姿态,放在来伊份当下的处境里并不难理解。当一家公司正处于战略转型的深水区,任何一次品牌信任的裂痕,都有可能放大为难以挽回的风险。
1.十倍赔付,行业“标配”下的信任考题
事情的源头,是浙江省消保委8月下旬的一次专项调查。工作人员以普通消费者身份,走进赵一鸣、好想来、老婆大人、七货街、来伊份、桔子花开、薛记炒货、琦王花生8个品牌在杭州的22家门店,抽样坚果、肉制品等散装零食,样品统一封存后送至第三方法定计量检定机构检测。抽检结果显示22家门店中21家合格,仅来伊份益乐路店一家门店存在实际称重负偏差超出法定允许范围的问题。
具体到三款商品:原切牛肉烤片小票重量为240克,复秤234.3克,短缺5.7克,涉嫌多收约2.05元;轻享原切猪肉片、无核酵素西梅各短缺5.3克,分别多收约0.85元。三款累计约多收3.75元。按照《零售商品称重计量监督管理办法》,单价高于100元/千克的食品,0.5千克以内负偏差不得超过1克,5克上下的缺口已经超限。
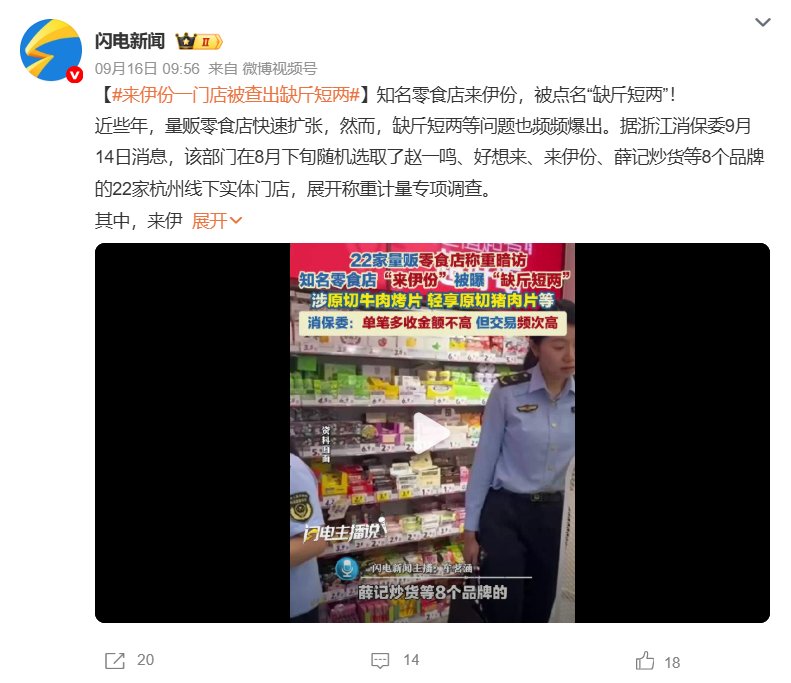
涉事金额不大,但事件性质不容忽视。浙江省消保委有关负责人表示,量贩零食店客流量大、交易频次高,单笔微小差额长期累积,受损消费者数量和多收金额都会放大,这背后折射出个别经营主体责任落实不到位、计量管理不规范的问题。
面对此次风波,来伊份抛出五项整改承诺:一经核实按称错商品差价的十倍赔付,称重设备每日自检,完善订单与称重数据留痕机制,升级计量合规考核并加大飞行抽查,以及全国门店全员专项培训。
其实,“十倍赔付”并非来伊份首创。9月7日,鸣鸣很忙集团旗下的零食很忙、赵一鸣零食就宣布成立专项基金先行赔付,把行业惯常的三倍差价赔偿提到十倍,同步上线全国门店秤具监控系统;好想来也给出了相近承诺。来伊份此次给出的处置方案,更多贴合行业已有的通行赔付标准,并未体现出差异化的处置安排。
赔付标准可以快速对齐,但企业需要应对的底层运营挑战却各有差异。对来伊份而言,现实约束来自门店结构的变化。截至2026年6月末,公司门店总数2968家,加盟门店2650家,占比89%。在直营占比较高的阶段,计量合规更多依托总部标准化运营体系落地;当绝大多数终端转为加盟模式后,计量管控的落地难度,分散到数量庞大的加盟终端层面。
计量问题之外,来伊份也曾在品质上踩坑。2025年5月,有消费者称在来伊份蜜枣粽中吃出疑似带血创可贴的异物,对此,公司发布声明表示已展开调查,同时解释工厂设有专人专岗检查车间人员手部异常情况,明确规定有伤口者不得参与裹粽等与食品直接接触的环节。并对本批次蜜枣粽产品进行下架处理,对消费者进行退换货和赔偿。
同年3月,还有消费者质疑其高价巧克力包装“增重”,包装重量占比约14%。来伊份的回应是,涉及的商品属于“不可拆分包装食品”,其包装是保障产品质量安全的必要组件,来伊份的称重计量方式符合相关规定。
“趣解商业”注意到,截至9月17日,黑猫投诉平台上共有1194条投诉中包含搜索词“来伊份”,多位消费者的投诉涉及食品安全相关问题,包括鸭锁骨发霉、鸭舌中出现毛发、西梅果脯干上附着着蚂蚁等。
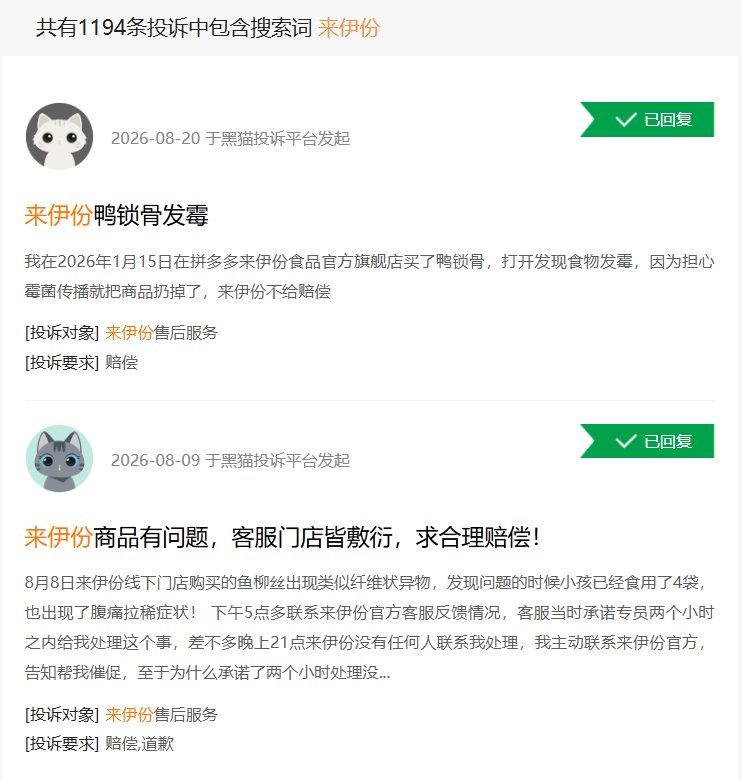
计量偏差、食品安全问题等,指向同一个核心矛盾:规模庞大的终端网点与供应链条,能否被同一套标准有效约束。
2.扩店易,盈利难?
2026年上半年,来伊份实现营收18.12亿元,同比下滑6.6%;归母净利润亏损9213万元,较上年同期的5068万元进一步扩大81.77%;扣非净利润亏损1.1亿元;经营活动现金流净额由上年同期净流入2240万元,转为净流出8298万元。
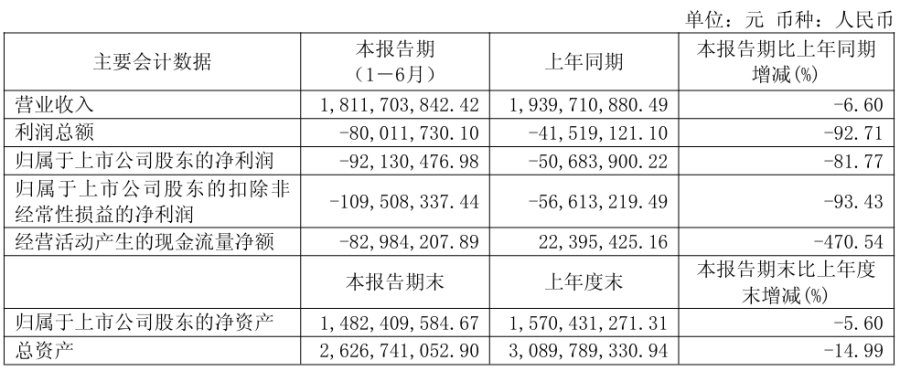
亏损并非短期现象。来伊份2024年亏损7527万元,2025年亏损1.61亿元,加上今年上半年,来伊份已连续两年半失血。
公司持续的亏损态势,或与“万家灯火”加盟战略推进下的渠道结构调整存在关联。2026年上半年,来伊份直营门店从2025年末的1044家减少到318家,半年净减少726家;加盟门店净增876家至2650家。
落到收入上,加盟业务半年进账9.83亿元,同比增长36.14%,已是直营收入(4.55亿元)的2.16倍。
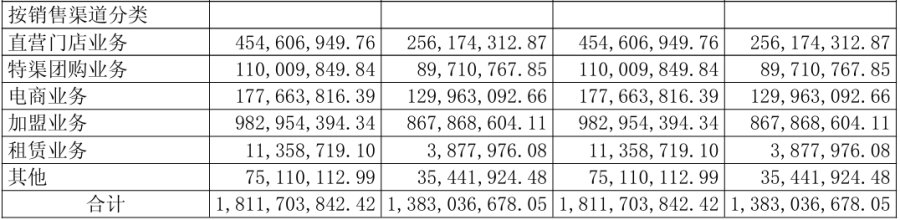
加盟模式推动门店网络扩张,但也给盈利端带来压力。加盟业务毛利率只有11.71%,较上年同期下滑2.54个百分点,而直营业务毛利率在40%以上。高毛利直营业务收缩、低毛利加盟业务占比快速抬升,带动综合毛利率持续下行,从2024年的38.81%、2025年的28.98%,一路降到今年上半年的23.66%。
同时,为配套加盟商拓展,公司调整对加盟商的授信安排。截至2026年6月末,应收账款增至6573万元,较2025年末增长51.4%,长期应收款同比大增2250%。授信规模扩张叠加主业盈利承压,共同推动公司经营现金流转负。
在公司管理层视角,当期业绩承压来自门店结构的主动性调整,是向轻资产加盟模式转型过程中的阵痛。用短期利润承压,换一个更轻、更易复制的资产结构,管理层将未来加盟与直营的比例目标定在3:1。只是模式切换的时间差有多长,眼下还没有答案。
为寻找第二增长曲线,公司近来押注了“新鲜零食”赛道。2026年7月,来伊份旗下的“LYFEN life新鲜生活”全球首店在上海开业。在新鲜零食增长的当下,这不失为一步好棋。头豹研究院数据显示,2025年国内新鲜零食市场规模约180亿元,五年复合增长率超过40%,远超同期休闲食品行业整体约1.06%的增速。但这条赛道上,金粒门、绝味食品、三只松鼠等已先入场,来伊份能否后发制人,同样是未知数。
一台被封存的秤、3.75元的价差、十倍赔付的承诺,来伊份这次反应不算慢。可对一家门店近九成靠加盟、连续两年半亏损的公司来说,真正需要复盘的,或许是扩张速度与品质管控之间那道越拉越宽的缝。

趣解商业
新科技、新消费