iPhone版
 Android版
 熊虎财观
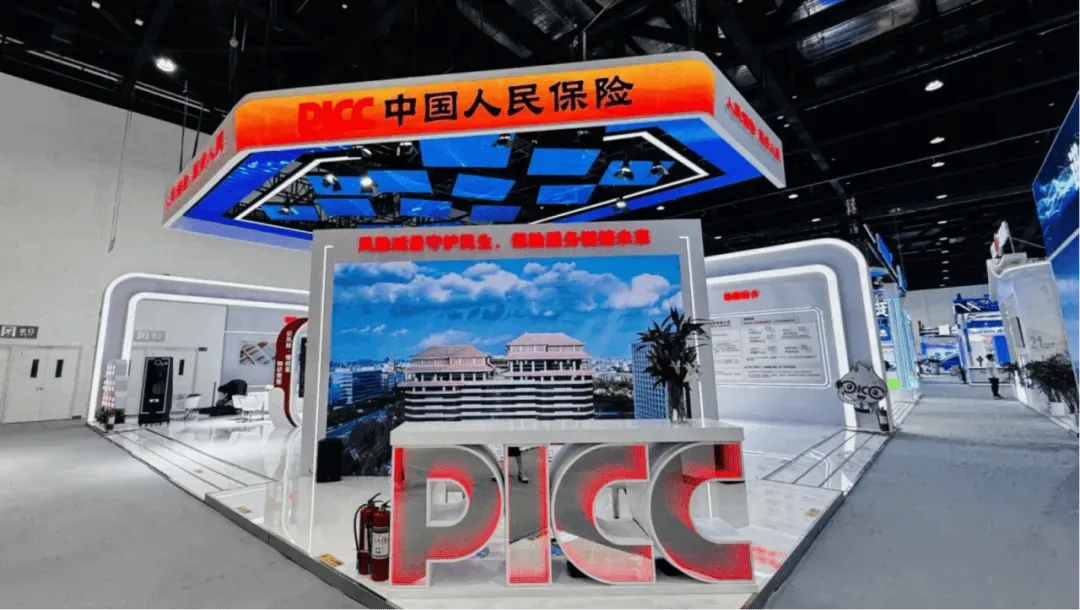
在已结束的2026服贸会金融服务人保专题论坛中,有三家险企依次亮剑,各自展示了前沿发展布局。
这三家险企之一的人保财险,重磅发布了“AI福安康”百万医疗险,并提出“健康险+AI智能体+全链条健康服务”模式,意在前沿布局。另外一家中国太保产险,也宣布与化险集团启动战略合作,旨在通过这种合作关系,打造“保险+海外风险服务”的一体化方案,护航中资企业出海。
最后一位是平安产险,亮相于外滩大会。在专题论坛上,平安产险 也释放出AI技术在多个业务场景落地实践的信号。不难发现,在这次服贸会的人保专场论坛上,三家头部财险公司不约而同地转向了科技、服务与细分赛道的博弈。
那么,这三家头部财险公司的真实战力孰强孰弱?谁又能在前沿发展布局中抢得头筹?
人保财险:网点为王,新能源赛道待发力
人保财险的前身是中国人民保险公司,成立于1949年10月,历史悠久之余,业务规模庞大,整体综合实力强劲。
首先,是人保财险的历史底蕴。
作为大型国有财产保险公司,人保财险的保费规模居全球财险市场前列。在2026年2月,金融监管总局发布的年度资产负债管理能力监管评估结果中,人保财险被评定为保险行业第一档,已连续七年位于财险行业第一梯队。
(图源:人保财险)
其次,是人保财险密集的网点分布。
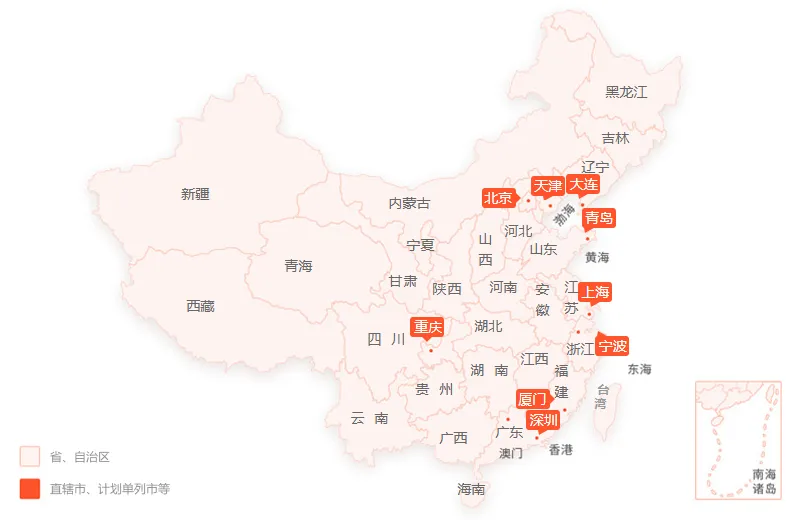
从具体优势上看,人保财险最突出的莫过于密集的线下网点分布与央企信用背书。从人保财险官网所披露的数据中可以发现,公司境内有36家省级分公司、352家中心支公司、3079家支公司、896家营业部、7677家营销服务部、1家航运保险运营中心、1家再保险运营中心。
(图源:人保财险)
从如此数量的分布比例上看,人保财险的机构网点和国内业务,可以说是遍布全国所有城乡地域。换言之,人保财险在三、四线城市与乡镇市场,理赔服务的响应速度是其他公司难以企及的。而在政府采购、大型工程项目与政策性保险领域,人保财险也拥有绝对的优势。对于稳健型客户而言,首选人保财险不失是一种明智选择。
最后,是人保财险稳健的盈利能力。
从人保财险历年的财务报告中,可以发现公司近三年保持着稳定的净利增长。
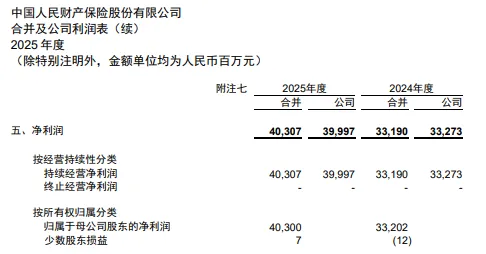
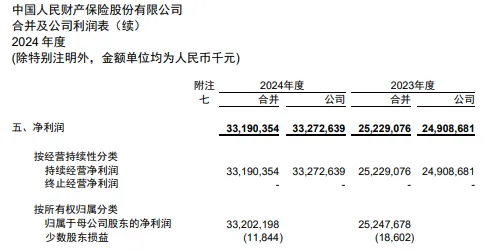
(图源:人保财险)
同时,综合成本率的下降,也在说明人保财险实现了承保盈利。这也是人保财险走向高质量发展的信号之一。
熊虎财观认为,从历史底蕴、规模、机构分布与盈利能力上看,人保财险无疑是优秀的。但其真的没有缺点吗?答案是否定的。据北京商报报道,人保财险在新能源车险领域的承保数量巨大,2026年上半年就承保806.1万辆,同比增长30.9%,但由于新能源车出险率高、维修成本高等原因,这块业务在不断蚕食公司传统车险的利润空间。
此外,人保财险“重财险、轻寿险”的结构,还依然存在,这种业务结构的单一性,也在一定程度上限制了公司抗风险能力的多元化。
平安产险:科技突围,合规建设在路上
诞生于1988年的平安产险,是平安集团迈向多元化发展的起点。
在至今三十余年的发展时间里,平安产险开发、经营的主险已超过1000种。2024年10月,平安产险还凭借“数智化理赔新模式建设项目”,荣获中国人民银行“金融科技发展奖”一等奖且排名第一,是行业内首个连续荣获一等奖的保险公司。
从这也能看出平安产险不同于人保财险的行业优势。
首先,是“年轻化”的服务模式。
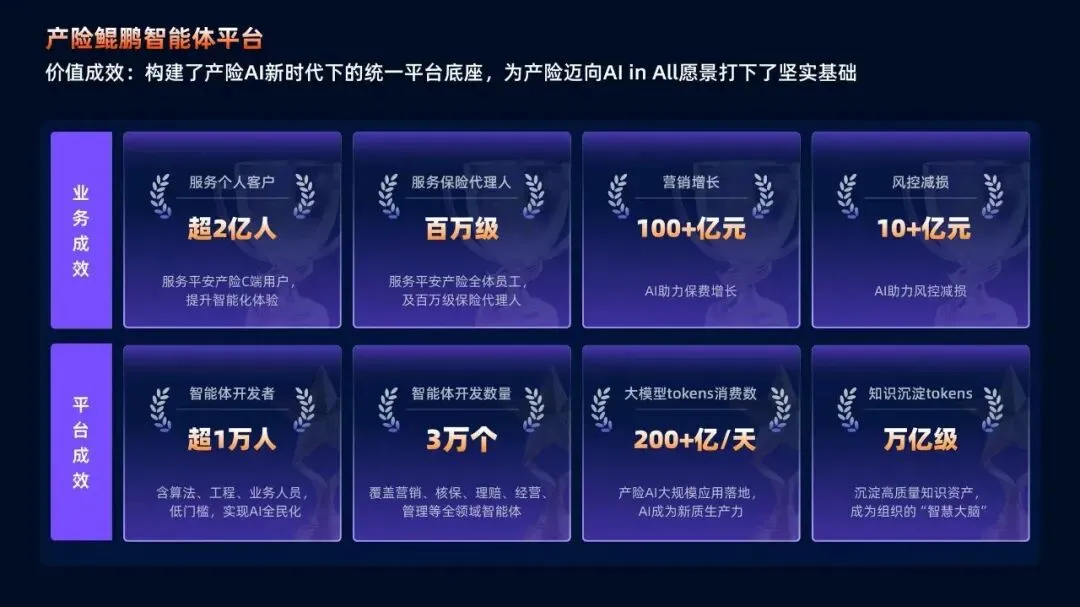
用“科技驱动型选手”来形容平安产险,再合适不过。在服贸会上,平安产险就对外展示了极具未来感的保险服务模式。鲲鹏智能体平台与自研垂直领域大模型,无疑是最好的体现。这种技术应用层面的升级,极大提高了平安产险的内部运营效率,也提升了保险风险评估的精度。
对于AI技术走进寻常百姓家的当下,平安产险这种技术驱动的服务模式,显然更符合客户的实际需求——即“便捷”二字。
其次,是极致化的理赔速度。
得益于科技赋能,平安产险不只可以依托万亿字符级的行业垂域知识库,做到“一车一价”,还能将车主的驾驶行为纳入定价模型,确保了优质客户能享受到更低的保费。
而在移动端,平安产险旗下的“平安好车主”APP,也实现了投保、理赔的全链条在线化。对于5000元以下的理赔案件,最快数分钟就能处理完毕。这种极致化的理赔速度也是平安产险另一种“年轻化”服务模式的体现。
最后,是完善的产品服务生态圈。
单论产品与服务的生态圈,平安产险在业内也算是位于前列。目前,平安产险已整合维修、救援、保养等车后市场资源,客户的粘性较高。这种特性放在整个行业里,是一大优势。
在熊虎财观看来,平安产险的科技赋能实力突出,这是其区别于其他头部险企的优势之一。仅看服务广度和效率,科技赋能加持下的平安产险,无疑能成为广大客户选择的理由之一。
但从公司近三年的盈利能力与综合成本率上看,平安产险经历了一段起伏期。
(图源:平安产险)
2024年、2025年与2026年上半年,平安产险的综合成本率分别为98.3%、96.8%、95.1%。这种起伏主要是贴现率下降与自然灾害等因素导致。目前,平安产险已逐步调整了过来,公司在2026年上半年的综合成本率就出现了下降。
(图源:平安产险)
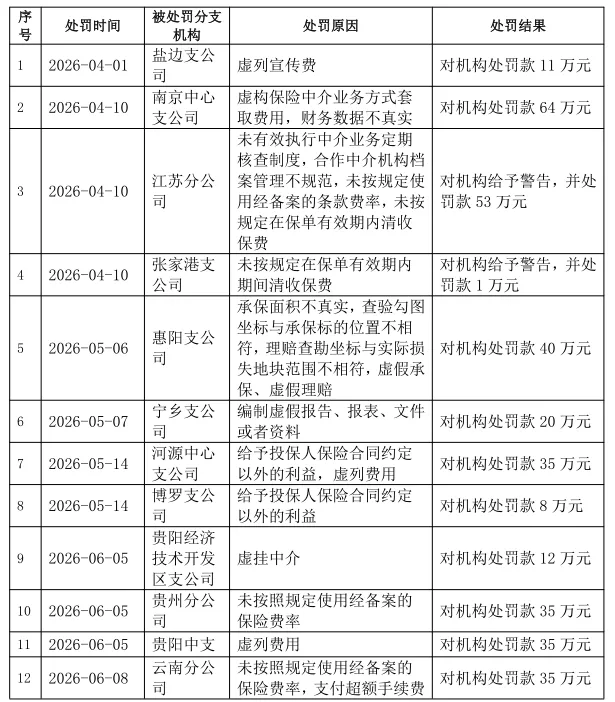
在其他方面,平安产险也有明显短板。如合规风险频发、下沉市场服务断层与投诉量高企等。
截至2026年二季度,平安产险已累计罚款349万元。显然,合规方面的话题,是平安产险绕不过的一道坎。
太保产险:服务重构,规模仍有提升空间
成立于2001年的太保产险,其母公司中国太保集团已连续多年入选《财富》世界500强。背靠着强大的母公司,太保产险目前已全面完成了在中国大陆各省级行政区域的机构布局。
在对比平安产险与人保财险的优势上,太保产险也有独属于自己的竞争优势。
首先,是透明的理赔制度。
该制度作为太保产险重点推进的战略布局,在当下这个保险行业里,实属可贵。理赔过程与收费标准完全公开对于客户而言,不只意味着没有了信息不对称的忧虑,也意味着自身所能享受到的服务清清楚楚、明明白白。
其次,是特色险种的创新。
相比于常见的养老保险、车险与健康险,太保产险在紧跟政策导向的前提下,还在险种的细分领域走在了行业前列。商业航天、绿色金融、蛋鸡收入保险等,均在太保产险的产品范畴里。对于有特殊需求的人群,无疑具有较大的吸引力。
最后,是持续向好的盈利能力。
从太保产险近三年披露的年度报告信息上看,公司整体的盈利能力处在一个稳步提升的状态下。


(图源:太保产险)
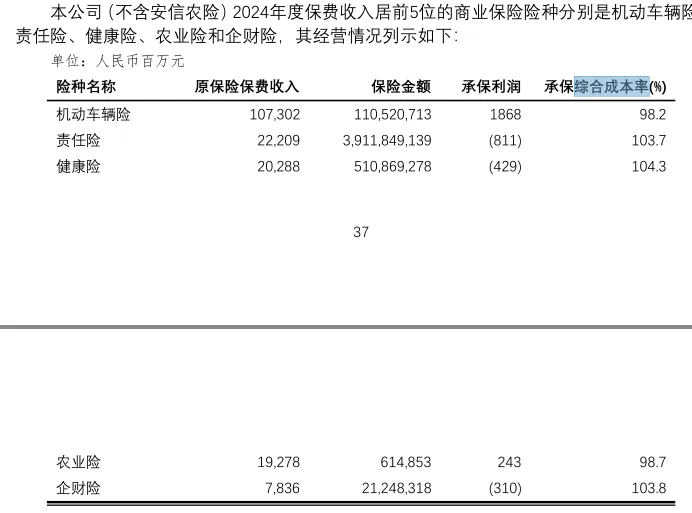
而在综合成本率的表现上,除农业险以外,均有所下降。
(图源:太保产险)
熊虎财观认为,太保产险农业险的综合成本率之所以没有下降,主要还是受高企的自然灾害影响,以至于公司整体的综合成本率“美中不足”。
至于太保产险的短板,保费规模不如人保和平安、合规问题频发以及网点覆盖存在劣势,均是太保产险所面临的经营短板。单看网点覆盖这一短板,就容易导致部分想追求便捷服务的客户流失。
因此,太保产险在头部险企竞争中,还有一段距离需要追赶。
三强鼎立,格局生变
至此,可以做一个总结,从市场份额上看,人保财险无疑稳坐头把交椅。在盈利能力的表现上,人保财险无疑也是一骑绝尘的。之后的顺位便是平安产险与太保产险。
在综合成本率的对比中,总体表现较好的是人保财险,之后是平安产险与太保产险。总体来看,这三家险企的综合成本率较为接近,但都处在行业最优水平,反映出三家险企的成本控制能力接近的同时,也高出行业平均水平。
需要补充的是,在新能源车险方面,这三家险企均表现出来高增长的趋势。只是,新能源车险这种“高出险率、高赔付率”的行业痛点,仍未完全解决。换言之,三家险企在新能源车险方面的盈利模型尚待考证。
在非车险方面,人保财险仍旧保持着庞大体量,而平安产险的增速最快,太保产险的创新度最高。
熊虎财观认为,单轮综合表现,人保财险是当之无愧的“老大哥”,紧随其后的平安产险与太保产险,也都有着各自的特长。未来的保险市场格局,还要看谁能先完成业务结构优化与新赛道布局,并做好成本控制的改进工作。
结语
人保财险、平安产险与太保产险,无疑是行业里的三大巨头。从网点布局到科技赋能、从完善服务到业务创新,各自都彰显出了别样的竞争实力。
在如今这个报行合一与非车险综合治理的行业大背景下,单纯的规模扩张已成为过去式,后续所比拼的,是谁能更好地平衡合规成本、科技投入与下沉服务。唯有依次做好这些,才有望打破现有三足鼎立的格局,即先者独占先机,赢下行业竞赛。