iPhone版
 Android版
文:向善财经
最近,又到了银行财报季。
三季报,大部分城商行都在回答同一个问题:息差压力还在,业绩怎么能稳得住?
看了宁波银行的财报,再度感慨头部城商行的经营能力。
宁波银行这份三季报,最容易被误读的地方,是把它当成一份“规模驱动”的财报。
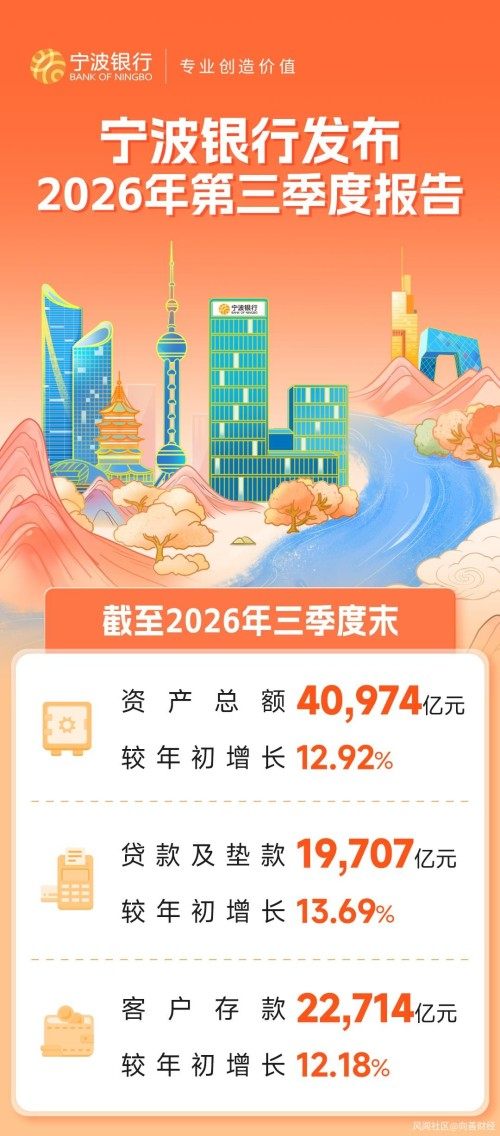
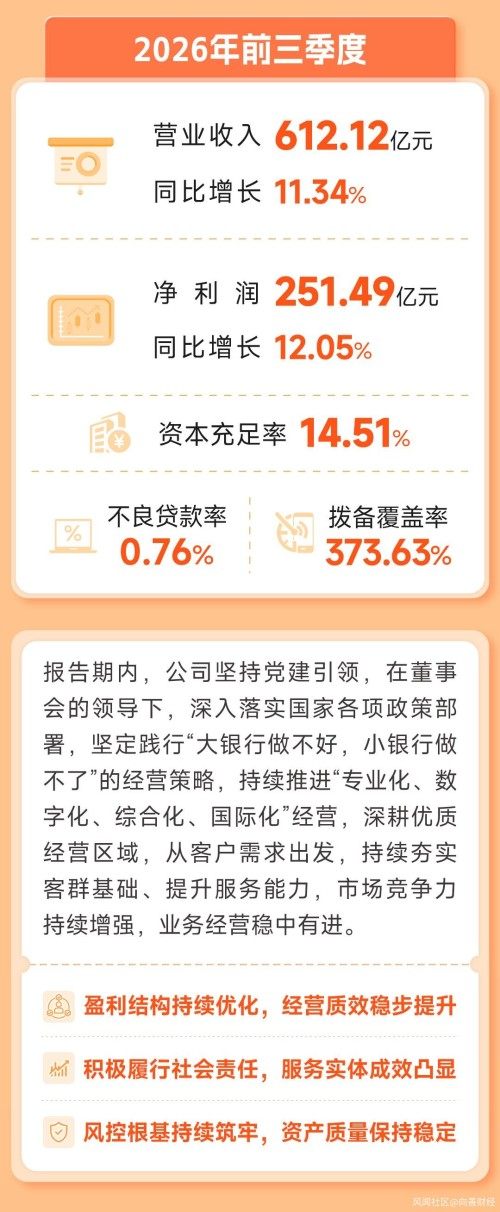
看数据:前三季度,宁波银行资产总额较年初增长12.92%,首次突破4万亿,营收612.12亿元,同比增长11.34%,净利润251亿元,增长12.05%。
这份三季报,还是得放到行业大环境来看。
2026年银行业是个什么情况?
零售信贷需求持续探底、居民端持续缩表,这个背景下,规模增长不是简单的油门踩到底,而是经营能力的综合体现。
资产规模增长,业绩支撑估值修复,不过是水位线上可见的刻度。水位线之下,这份三季报中真正的经营韧性,才是更值得被看见的东西。
对公增长稳住净息差,宁波银行打出“主场优势”
总的来看,宁波银行这份三季度财报的特点很鲜明:资产规模、营收、利润都稳中有增。
先来看资产规模。
前三季度,宁波银行资产规模历史性地突破4万亿。从此,总资产规模跻身城商行前三,营收规模也来到城商行第二的位置。
那么,资产规模增长的加速度到底是什么?
很可能在于对公贷款的增量。
财报显示,宁波银行的公司贷款及垫款本金较年初增长21.32%,个人贷款及垫款本金较年初仅增长0.17%,票据贴现增长6.09%。
从增量看,前三季度客户贷款及垫款本金合计增加2373.76亿元,其中公司贷款增加2288.23亿元,占比约96.4%。
也就是说,前三季度新增的贷款,几乎全部来自对公条线。
结构变化上,制造业贷款占比12.26%,较年初增加了0.56%。由此可以看出,宁波银行一直在持续加大信贷投放力度,支持制造业、中小微企业高质量发展。
可以说,长三角区域的项目储备和客户基础,这个“主场优势”,被充分发挥了出来。
而且,宁波银行能在对公扩表的同时把息差做到1.71%,说明它的对公不是“低价抢量”,而是靠综合服务能力把客户留下。这就体现出了经营能力。
对公业务的增长的影响之一在于进一步稳住了净息差。
在已披露三季报的10家城商行中,宁波银行1.71%的净息差位列第二,高于上半年城商行均值。
净息差对利润的贡献,直观地体现在三季度数据中,经测算,三季度,宁波生息资产收益率环比持平于3.06%,计息负债成本率环比下降6bp至1.35%。
单季测算口径下,负债成本环比下降约10个bp。
也就是说,利差业务的基本盘在对公上量的支撑下,反而比一年前更扎实了。反映到数据上,利息收入只增了3.8%,但利息支出下降了6.5%。
一增一降,就是前三季度经营质量提升的直接线索。
然后,就是中间业务的贡献。
中收这条线的变化,是三季报里最容易被“对公扩表”盖住风头、但最能说明经营韧性的。
数据显示,宁波银行前三季度手续费及佣金净收入60.83亿元,同比增加25.47%。其中手续费收入84.17亿元,同比增加37.08%。
如果说,利息净收入是“压舱石”,那么中收就是“加速器”。
前三季度。中收的增长,不是“靠天吃饭”,而是靠资管业务实打实贡献出来的。
把中收放回三季度业绩增速里看,会更清楚:前三季度营收612.12亿元,同比增11.34%,其中利息净收入450.39亿元,同比增14.03%。
中间收入的增加原因在于,财富代销及资产管理费收入增加。背后则是财富管理、资产管理业务的拉动。
中间业务结构性核心不是因为“财富代销行情好”,而是实打实的客户经营能力,能把财富管理和资管产品卖出去、留得住。
目前,宁银理财的资产管理规模在城商行系理财子中位居前列,永赢基金的非货规模也在持续扩张,这里面赚的管理费不随代销费率下行而波动,靠的是实打实的资管能力。
目前来看,中收占比,后续弹性空间还很大,但结构已经比一年前更有经营韧性了。今天资管平台上多出来的每一分AUM,沉淀则是明年、后年甚至更长周期里的管理费收入。
不管是对公增长,还是中间业务贡献,都表明,三季度业绩、规模增长的本质,是经营节奏感一点一滴攒出来的。
经营韧性,可能才是这份三季报最为恰当的注脚。
估值的水位线之下,跨周期的经营才是真正的分水岭
银行经营水平怎么样,往往是在修复期才能看得出来。
城商行的估值修复,市场习惯盯着规模和利润增速看,但经营管理的节奏感,才是宁波银行这份三季报,真正值得研究的核心所在。
分析城商行的估值修复,市场通常归因于三点:息差企稳、资产质量改善、规模增长。
这些没错,但可能更多的还是停留在结果层面。实际上,宁波银行这份三季报中展现出的稀缺的能力,恰恰是在收入、风险、资本以及负债端之间不断调整的经营能力。
具体表现为三点:
一:对公与零售的动能的切换。
前三季度,公司贷款本金较年初增21.32%,个人贷款本金仅增0.17%,票据贴现增6.09%。前三季度新增贷款几乎全部来自对公,零售贷款几乎零增长。
从外部来看,市场可能很容易解读为:“对公进击、零售失速”。
但凡事都要放在行业背景下来看。2026年的零售信贷环境怎么样?大家心里都有杆秤:居民端仍然在缩表、消费贷和经营贷风险收益比恶化。
这个时候,反而需要调整节奏。
而宁波银行零售几乎零增长、把增量让给对公,本质上是一次资产组合的主动再定价。反而体现出跨周期的经营韧性。
二:资本充足的底气,带来长期增长势能。
财报数据显示,核心一级资本充足率9.56%,较年初提升0.22个百分点。
放在2026年城商行的资本地图里看,这个数字的含金量就出来了。
据公开统计,2026年二季度末,A股上市城商行平均核心一级资本充足率为9.47%。宁波银行三季度核心一级资本充足率9.56%,比行业均值高出约9个基点。
资本是一家银行扩表能力的“弹药库”。如今的行业环境下,银行所有前进的动作都需要资本在下面托着,资本金不够,扩表就得减速,资本有余量,经营商才有主动权。
宁波银行的9.56%的核心一级资本充足率,则为长期增长,带来了足够的势能。
往长期看,资本充足率决定的是一家银行未来几年的战略空间。
未来几年,分红比例能不能维持,取决于资本够不够;零售风险出清期要不要多提拨备,取决于资本扛不扛得住利润波动;下一轮资产投放窗口打开时能不能第一时间冲上去,都取决于账上有没有弹药。
资本之外,更重要的其实是风险。
三:经营风险的能力。
宁波银行这份三季报带来的启发在于,城商行进入估值修复期之后,是不是跑得更快不重要,重要的是,在韧性经营的同时,还能清晰地知道自己正在为什么样的未来做准备。
这就引出了最重要的一点:
规模和利润增长之外,韧性经营的底色,也在于“经营风险”的能力。
前三季度,宁波银行资产规模创新高的同时,不良率0.76%与年初持平。其次,关注类贷款215.04亿元,占比1.09%,较年初的1.14%下降0.05pct。正常类贷款迁徙率从2.53%降至1.47%,改善明显。
不良表现之外,真正体现经营风险理念的,是拨备。
三季报显示,期末拨备余额561.81亿元,较年初增14.51%。拨备覆盖率373.63%,较年初还提了0.47个百分点;拨贷比2.85%,较年初提了0.02个百分点。目前,宁波银行373%拨备覆盖率在上市银行里已经是最高一档,继续往上提,提的是未来信用成本回落时的利润弹性,也是穿越周期的安全垫。
向善财经的看法是:看一家银行的风险管理,不看不良率低的时候有多低,看它愿不愿意在报表还好看的时候多提一笔。
从这个细节上,也能看得出来,宁波银行经营风险理念之深。
短期动能的转换,长期势能的积累,再加上经营风险的理念,把三点合在一起看,这份三季报背后主线看得更清晰了。
这几点,每一点做到看起来都不难,难的是同时做对。
毕竟,多提拨备会压利润,扩对公会耗资本,养中收会增加费用。每个经营策略的选择都会有代价,这个时候管理团队的经营能力就显得颇为关键。
至少从这份三季报来看,市场之所以愿意给宁波银行估值修复,表面是因为业绩表现,实则可能还是因为经营韧性。
还是那句话:成长溢价可以靠资产规模的油门踩出来,但确定性溢价只能靠经营节奏感一点一点攒。
眼下,城商行的周期性的修复已然开启,三季报里的经营韧性将如何进一步反映到宁波银行估值上,值得期待。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。
向善财经
聚焦资本市场,聚焦IPO