iPhone版
 Android版
10月29日,伊利股份发布2026年三季报。前三季度,公司营业总收入938.13亿元,在高基数上同比增长3.59%;核心经营利润同比增长9%,持续稳居亚洲乳业第一。
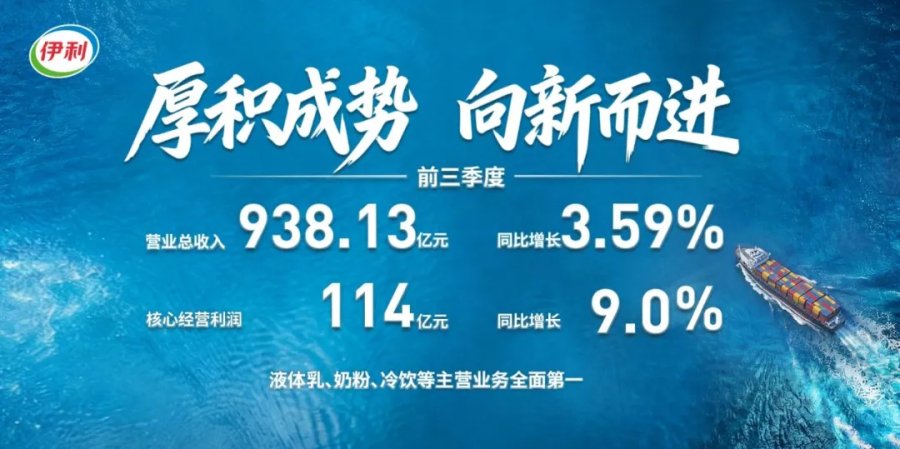
数字本身看上去不稀奇,但把它放进2026年的大环境里,成色就不一样了。这一年,消费复苏反复,乳制品行业在周期底部刚企稳。在这样一个年份,一家接近千亿体量的公司还能把收入和利润同时往上抬,本身就是稀缺品。
更能说明问题的,是资金的流向。三季度,北向资金继续增持伊利股份8903万股;10月,伊利股价创下年内新高,不仅领先消费板块,更大幅跑赢A股大盘;紧接着,高盛发布研报,将伊利股份目标价上调至37元/股。
当很多人还在争论“消费到底行不行”的时候,聪明钱已经用脚投了票。
这份三季报,得分三步看
第一步,看总量。938.13亿元,同比增长3.59%。这个增速放在任何一家消费品公司身上都不算慢,更何况伊利是在接近千亿的基础上跑出来的。更重要的是结构——核心经营利润增长9%。这说明伊利这一轮增长,不是靠压货、不是靠促销堆出来的,而是靠效率提上来的。
第二步,看单季。第三季度,伊利毛利率同比上升0.7个百分点至34.6%,受益于原奶价格低位和产品结构优化;同期期间费用率同比下降0.2个百分点至21.79%。一升一降之间,三季度核心经营利润率同比提升47个基点,达到10.4%。
利润率是所有消费品公司最诚实的体检报告。零点几个百分点的变化,背后是产品结构、渠道效率、费用投放的一整套动作。
第三步,看业务。前三季度,液体乳收入557.21亿元,奶粉及奶制品248.23亿元,冷饮101.18亿元,占公司营业收入比重分别为60.1%、26.8%和10.9%。三大核心业务均稳居行业第一,奶粉及奶制品再创历史新高,冷饮连续31年行业第一。
一个稳住基本盘,一个贡献增量,一个守住利润和品牌高度。这种均衡感,在当下的中国乳业里找不出第二家。
真正的变量,藏在货架上
如果说财报是结果,那么过去两年伊利做的那件事,就是原因。
这件事叫“新鲜度领先”战略。
液态奶是伊利最大的基本盘,占六成营收。面对市场激烈的促销、打价格战等,伊利换了一条路:用数智化重构渠道。
具体做法听起来朴素——给每一件产品赋予唯一的“数字身份证”。从生产线赋码开始,经销商扫码入库、门店扫码收货、消费者扫码领奖,全流程数据都能追踪。这就是伊利常说的“一物一码”。
这套系统的厉害之处不在技术,而在于它把原来黑箱一样的渠道,变得透明。货走到哪一环、在货架上放了多久、有没有真正动销,公司看得一清二楚。库存压不出水分,产品的新鲜度自然就上去了。
更关键的是,渠道伙伴被重新激活了。过去面对电商冲击“有劲使不上”的经销商,在这套体系下发现“自己又能了”——经营主动权回到自己手上,盈利明显改善。
在三季报业绩说明会上,伊利给出了明确判断:随着渠道库存持续优化、终端动销稳步改善,公司液奶渠道新鲜度已达到历史最好水平。
渠道价值链重塑,换来的不是一个好看的名词,而是实打实的体系能力
2027年,才是真正的收获期
伊利这次给市场的指引很清晰:全年收入目标不变,核心经营利润率同比继续提升;四季度液奶业务有望实现更好增长;2027年,将是液奶业务的收获之年。
凭什么?三条线。
第一条是周期。上游原奶供给出清持续推进,供需逐步走向偏紧,价格企稳向上。散奶价格提升之后,伊利主要单品的价盘同比回升。行业竞争环境在改善,而龙头,往往是格局改善时受益最多的那一个。
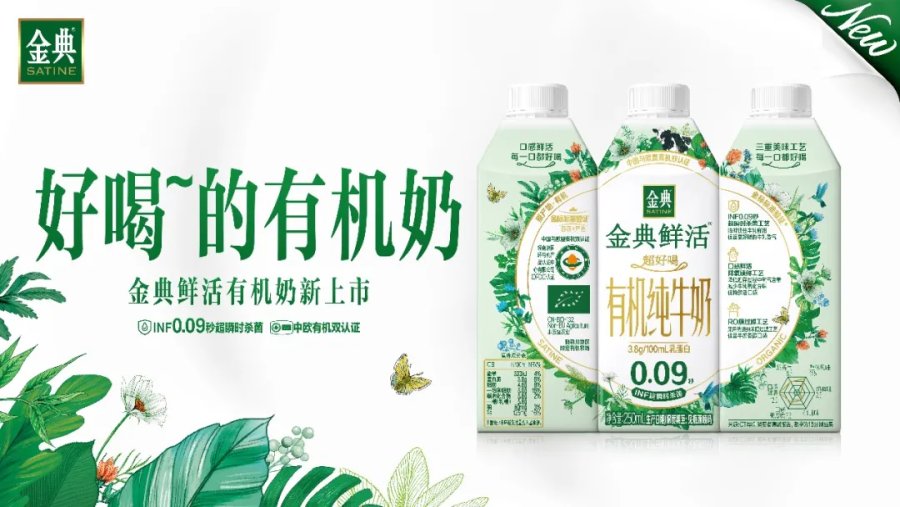
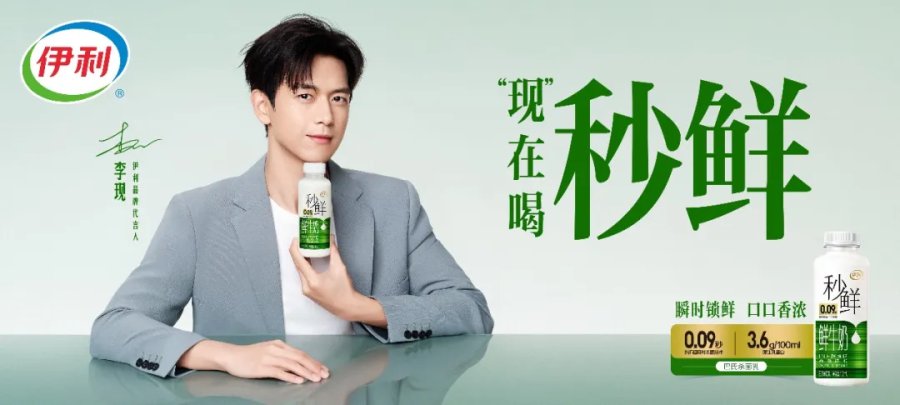
第二条是产品。低温品类推出应用“0.09秒超瞬时锁鲜”工艺的“秒鲜”产品,以浓醇原生的口感,上市数月销量快速抬升;常温品类则打破传统按月生产的节奏,改为“以需定产、动态滚动”,把供应链效率变成了消费者能感知到的货架竞争力。今年推出的金典“鲜活”系列,累计销量已超过13亿,下半年进入持续放量阶段。
第三条是新渠道。会员店、零食店、内容电商、即时零售——前三季度,常温奶在这些新兴渠道带动下,直营渠道收入同比增长49.7%。在传统渠道的领先优势之外,伊利正在搭建第二条增长通道。
还有一条更具想象空间的线,成人营养。
这是伊利2023年就战略卡位的赛道,单独成立成人营养品事业部,当作长期战略业务来培育。前三季度,成人营养品业务实现双位数增长,成人奶粉稳居行业第一且份额持续提升;功能保健食品实现翻倍增长;“欣活”系列中老年奶粉持续高增长,市占率连续十一年位居第一。
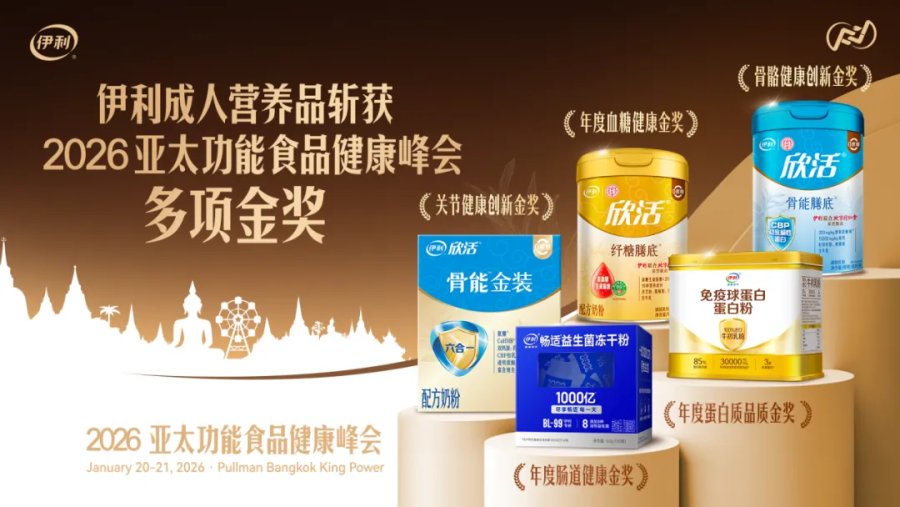
中国正在快速进入老龄化社会。银发群体的营养健康需求,是未来十年最确定的消费主线之一。伊利做的,是把这个确定性提前变成自己的结构性增长。
还有一件事,这家公司含金量不断提升
三季报发布同期,伊利公布中期利润分配预案,拟派发现金红利26.6亿元。上市以来,伊利已累计实施现金分红28次,分红总额672.95亿元,分红的持续性、规模和比例均位居行业第一。公司承诺2025至2027年每年年度分红比例不低于75%,2025年实际分红比例达75.5%,当前股息率在5%以上。
同时,公司已启动规模不超过20亿元的回购注销计划,回购价格上限39.53元/股。
分红比例在提高,回购注销在推进。这意味着伊利正从一家“高股息公司”,向“高股息+强回购”的组合演进,每注销一股,留在场内的股东手里的权益就厚一分。
对于长期投资者而言,伊利现在的标签很清楚:低估值、高股息、稳增长。在当下市场里,这三个词的含金量正在被重新定价。
易简财经
易简财经官方正观号