iPhone版
 Android版
 闻旅
作者 | 吴艳蕊
编辑 | Sette
头图 | 斐乐酒店官网
1
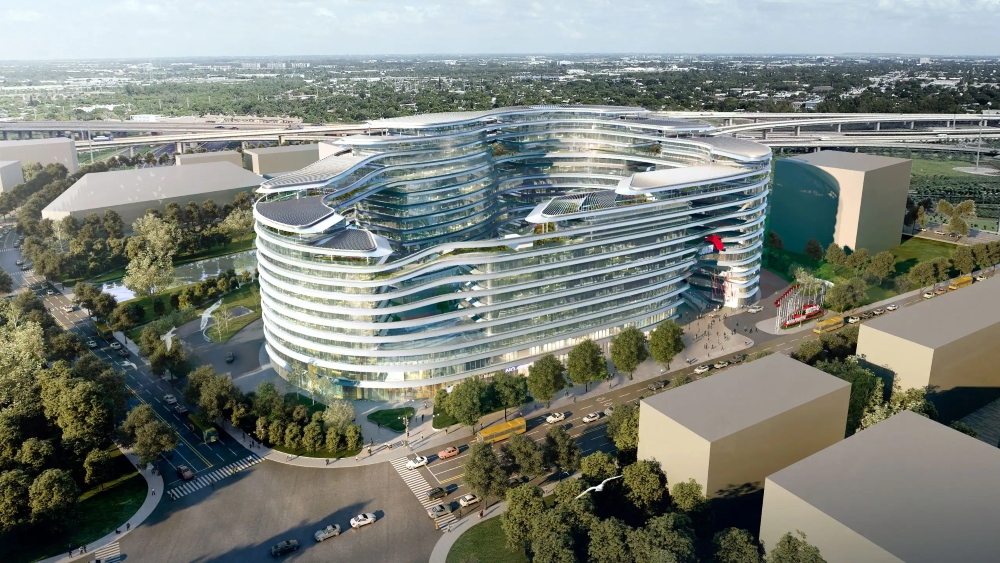
近期,上海斐乐酒店(FILA HOUSE Shanghai)宣布预计于今年第四季度开业。
从2022年2月,凯悦酒店集团与安踏体育签约,至今已时隔四年多。
上海斐乐酒店位于上海安踏中心,为安踏体育自有物业,日常运营则由凯悦集团负责。
在OTA平台中,最早能预定11月30日的房间,定位为FILA运动时尚生活方式酒店。
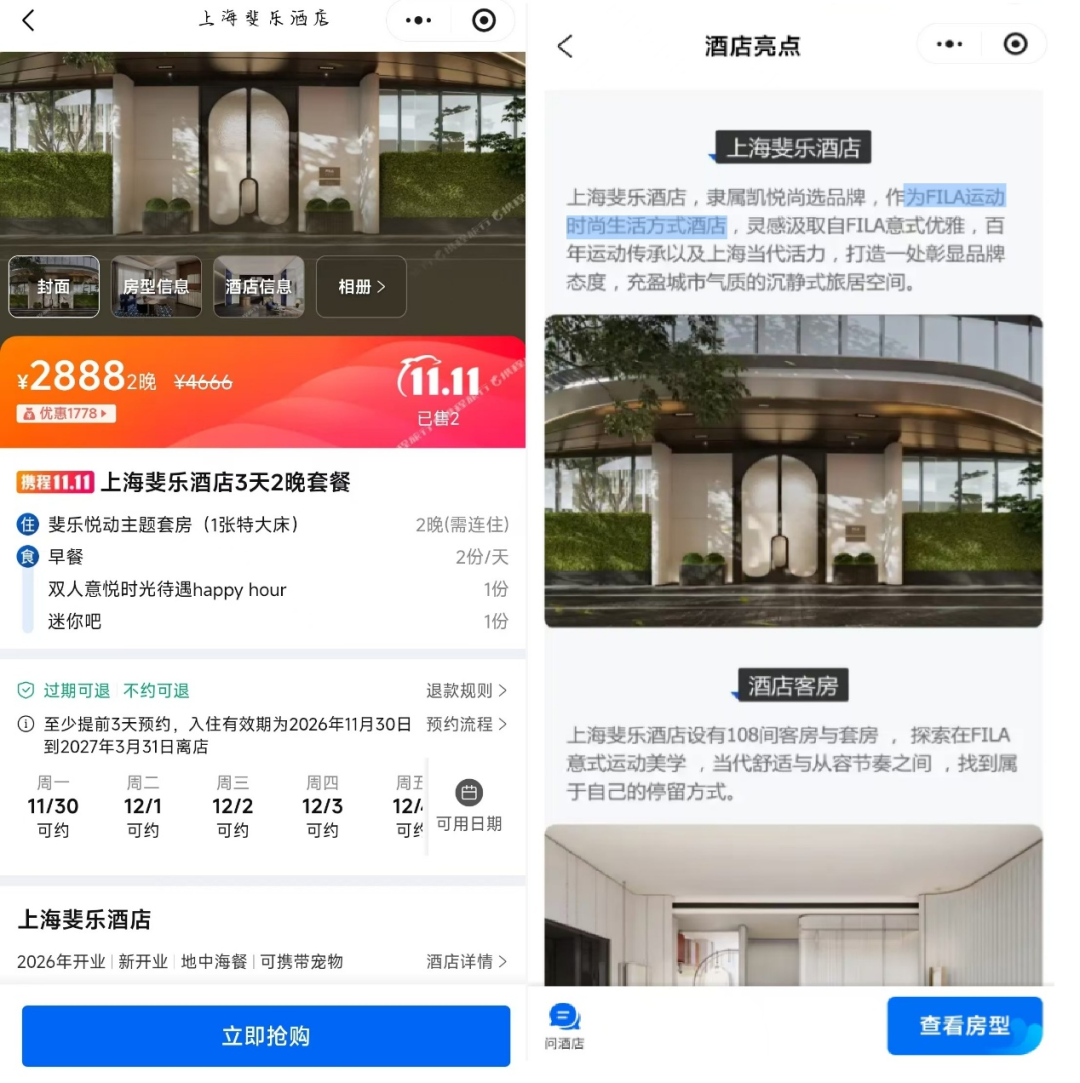
上海斐乐酒店三层PURE健康运动空间涵盖健身俱乐部、泳池、团体训练空间、瑜伽及普拉提教室、更衣淋浴区、休憩区及恢复设施,兼顾日常运动与深度恢复。
与传统的运动品牌选择做几间主题房、搞一个快闪、在大堂摆个打卡装置相比,FILA选择了一个需要会员体系、需要复购、需要一支专业团队每天睁眼就琢磨入住率和餐饮成本的挂牌酒店。
如果只是为了品牌曝光,主题房和快闪的性价比可能高得多。FILA选了一条更慢、更重、更麻烦的路。
像FILA这样的消费品牌方已经不再满足于在酒店里“露出一下”,而要布局酒店产品本身。
从消费者这一端看,品牌和酒店的关系已经变了。
宝格丽2001年跟万豪签约,2004年米兰第一家开业;范思哲2000年在黄金海岸砸出Palazzo Versace;阿玛尼2010年在哈利法塔开出迪拜酒店,160间房,由阿玛尼本人主导设计,合作方是Emaar Properties。
至今,宝格丽酒店还在审慎扩展,但部分业主选择出售资产。范思哲全球第一家酒店已摘牌,全球只剩迪拜和澳门两家。
这些奢侈品牌酒店数量极少、很多项目单独定制,消费者远观、打卡,难以形成一套可复制的入住体验。
从 MUJI HOTEL 深圳,到 2026 年 5 月开业的全国首家中国国家地理酒店,再到旺旺神旺大酒店、茑屋书店参与内容策划的 Sumu 公寓式酒店,酒店联名正在从“挂个 IP 换皮肤”走向“把内容嵌进空间”。
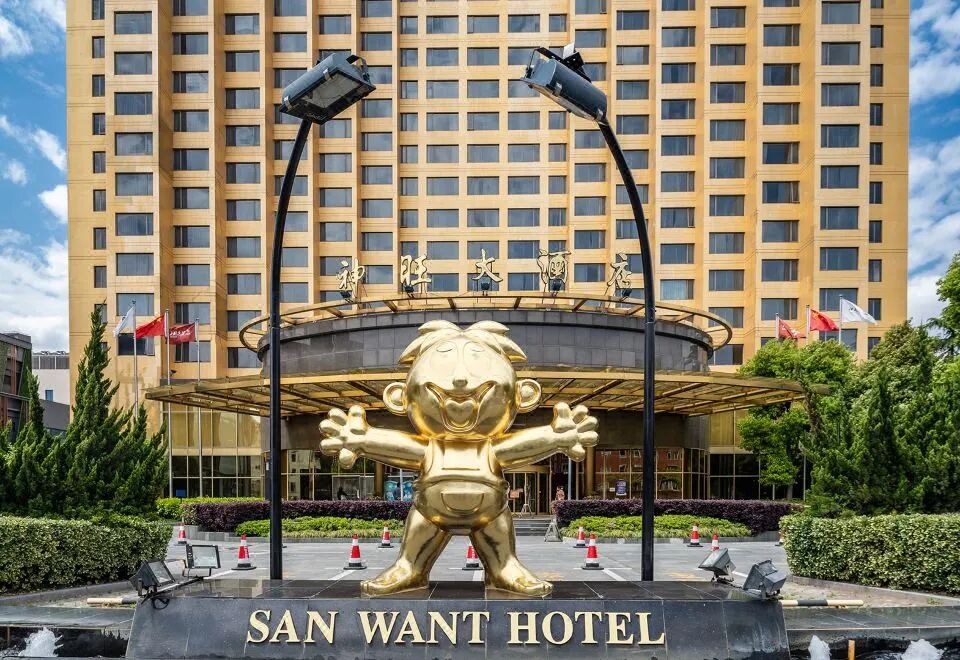
但现实也很残酷,很多轻联名确实只换来一次打卡溢价,客人拍完照就走。
供给端接住了露出,没接住的是复购。
能留下复购的,是联名能否持续提供可体验、可消费、可再回来的内容。
随着挂牌酒店、品牌会客厅、目的地主题改造出现,消费者开始真正“住进去、用起来”。
品牌与酒店的关系从“营销触点”变成“空间产品”和“体验终端”。
FILA×凯悦尚选是挂牌酒店。
始祖鸟把山地课堂会员中心开进了海拔3000多米的松赞林卡酒店里,核心不是卖货,是会员服务和山地课堂。
Salomon则与万科在松花湖合作打造瞻云Salomon酒店,将品牌元素直接嵌进滑雪度假场景。
品牌在酒店里的停留,从几间房、一场活动,变成了一整套可入住、可体验、可运营的空间产品。
2
空间产品做出来了,那品牌为什么不再满足于“营销触点”?
流量越来越贵了,现有的获客成本不断增长。
有机构统计,近85%的中小电商商家反映过去几年流量成本平均涨幅高达50%,超七成商家在亏损边缘。
天风证券提及,2014年阿里的人均获客成本为55元,2024年为3569元。
品牌方自己也在承压,就安踏体育来说,2023年到2025年的年度销售费用率分别为34.76%、36.21%和35.47%。虽然涨幅不算猛,但趋势是往上走的。
获客成本越来越高,而酒店是一个自带停留时长的线下流量池,消费者在里面待24小时,品牌不需要为每一次眼神接触单独买一次CPM。
品牌需要长停留场景。FILA酒店被官方定位为“品牌从产品与零售向城市生活方式场景的延伸”。
几小时的零售或活动触点留不住人,酒店能把接触时间拉到起床、运动、用餐、社交、入睡的完整生活周期。
三层PURE空间里有泳池、团课教室、瑜伽普拉提和恢复设施,这些东西不是摆着好看的,是让消费者“用起来”的。
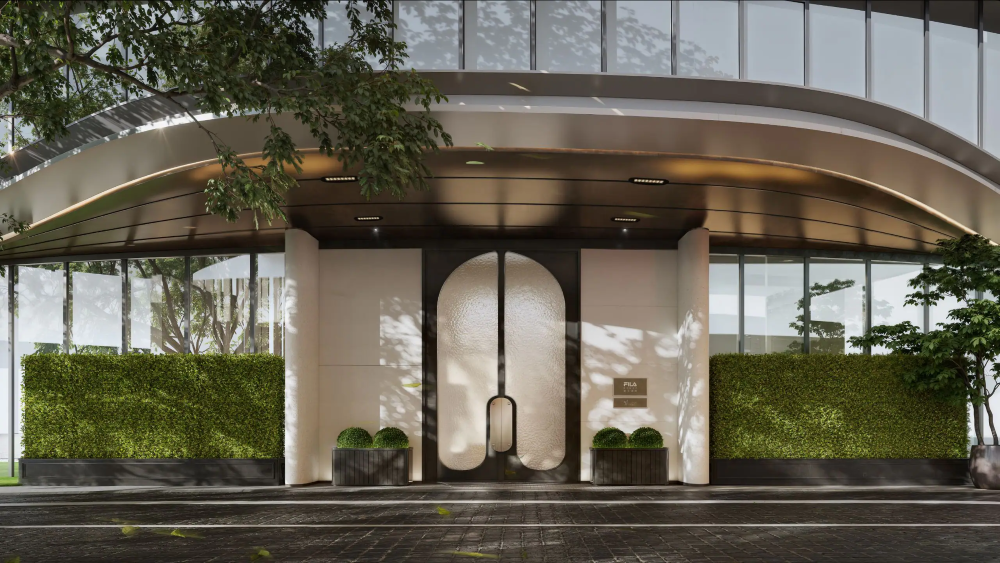
酒店本身也从住宿产品变成了内容入口。消费者对酒店的需求不再只是“睡一晚”,而是“这里有什么可体验的”。
行业观察认为,内容型酒店的核心是内容密度而非房量规模,住宿只是入口,真正构成产品的是围绕目的地展开的体验系统。
酒店成为品牌内容的天然容器,而不再只是一张床。
上面消费端的需求变化只是“想变”的理由。能不能变,要看供给端有没有长出接口。
酒店集团的软品牌顺手把跨界门槛打下来了。
凯悦尚选、洲至奢选、傲途格精选这类软品牌,提供会员体系、分销渠道和运营后台,品牌方不需要从零搭一套获客和管理班子。
品牌可以只做内容,干活交给酒店集团。
近几年,酒店业的竞争规则彻底换了。增量时代“跑马圈地”就能赚钱,现在供给增速一直高于需求增速,存量博弈成了基本盘。
销售品牌选择合作的中高端酒店是感受最深的档位。
中国饭店协会的数据显示,中档与高档客房合计占比已从2019年的约29%升至约38%,供给还在往这个价格带集中。
同时,2026年上半年新开业中高端酒店中改造换牌占比升到约46%,一年前这个数字还是34%。
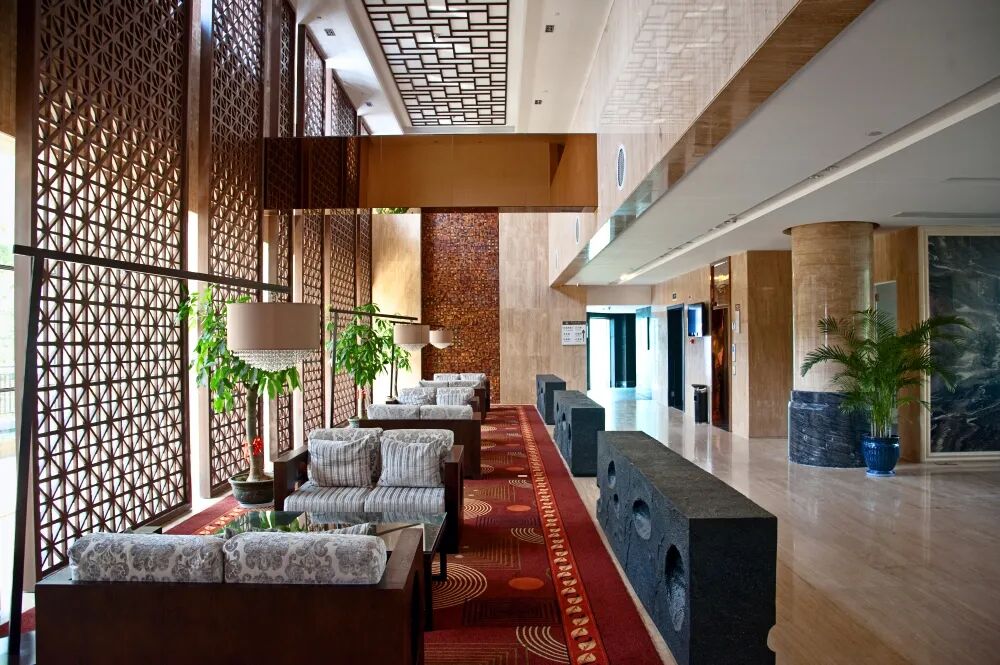
翻牌翻得再快,如果翻出来的还是同质化产品,竞争就只剩价格一个维度,价格战不是策略,是没别的招了。
房间本身不稀缺了,稀缺的是让人愿意多待一会儿、多来一次的理由。
好内容和好场景不再锦上添花,而是存量物业找差异化时最稀缺的东西。
品牌方带着现成的符号系统、社群关系和活动能力进来,恰好补上了传统酒店集团在标准化供给之外最难自己长出来的那一块。
3
品牌出内容,酒店出场景,一个想拉长停留时间,一个想卖房间。各取所需没毛病,但这套打法好抄吗?
内容能不能持续供给是第一个坎。
内容型酒店的核心是内容密度,不是一次性装修。
上海斐乐酒店的PURE空间、网球和高尔夫活动、社群运营,开业头三个月热热闹闹不难,难的是第二年、第三年还能不能让人愿意为了这些内容再住一次。
主题新鲜感会衰减,这是所有内容型产品的宿命。
运营边界清不清晰是第二个坎。
安踏体育是业主,FILA出品牌和内容,凯悦负责日常运营。
分工降低了跨界门槛,但也把“品牌体验到底由谁负责”这个问题摆到了台面上。
商业模型能不能复制是第三个坎。
FILA这套“安踏体育出资产、FILA出内容、凯悦出运营”的分工看起来谁都能学,但前提是你得有一个愿意出重资产的业主,和一个愿意接软品牌的酒店集团。
不是每个品牌都有这个条件。
同样是跨界开酒店,胖东来许昌“梦之城”四期酒店选了一条不同的路。
该酒店建筑面积6.6万平方米,计划2029年9月开业,全部使用自有资金,倾向自主运营模式,水平对标的是丽思卡尔顿。
FILA的轻资产试验和胖东来的重资产自建,是两套完全不能互相套用的模型。前者靠分工降低门槛,后者靠自有资金和自有团队硬扛,谁也抄不了谁的作业。
模型抄不了,具体到FILA这家酒店,它自己的商业模型还有几个没答案的问题。
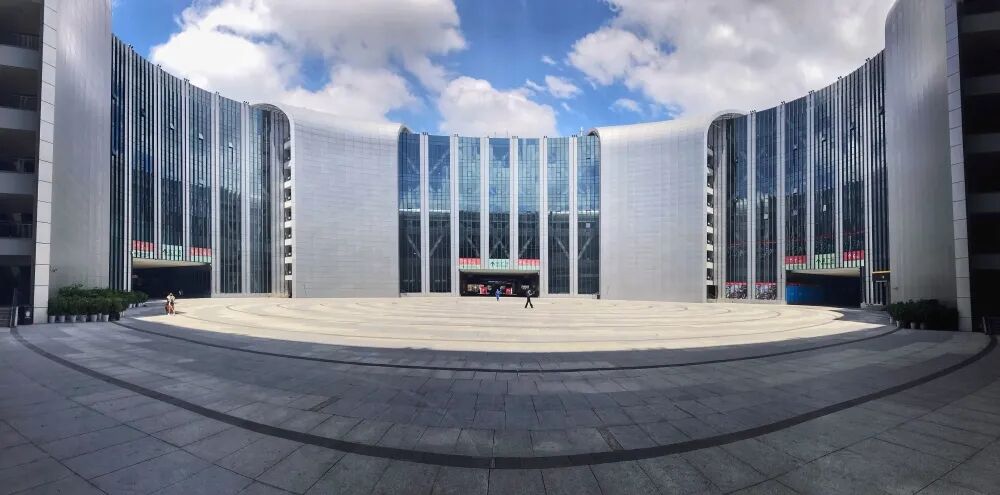
官方宣传时称,上海斐乐酒店毗邻虹桥枢纽、国家会展中心与蟠龙天地。
国家会展中心一年60多场展会,办展面积占全市40%,进博会单日最高客流到过23.75万人次。工作日不缺商务客,展会档期更不缺。
问题是商务会展区位跟休闲客群到底匹不匹配?
未来非客房收入占比能做到多少?
凯悦天地的会员向酒店客房的转化效率如何?
这些问题,开业之前没有人知道答案。
但目前能看出来的是,酒店正在从住宿产品变成目的地内容入口,酒店集团的竞争正在从房量转向内容供给能力。
谁能持续生产让人愿意停留的内容,谁才有资格谈差异化。
目的地招商的逻辑也在变,以前是“引酒店”,现在开始变成“引品牌内容”。
上海斐乐酒店不是答案。它是一个观察窗口,用来观察品牌内容到底能不能成为可运营、可复购的酒店产品力。
窗口还没打开,但问题已经摆在那里了。
图片来源于新片场及网络截图