iPhone版
 Android版
出品丨鳌头财经
步入2026年第三季度,中国车企品牌加速整合,组织提效和供应链协同被提上日程。向内部要效率、靠协同摊成本,成为全行业必须面对的课题。
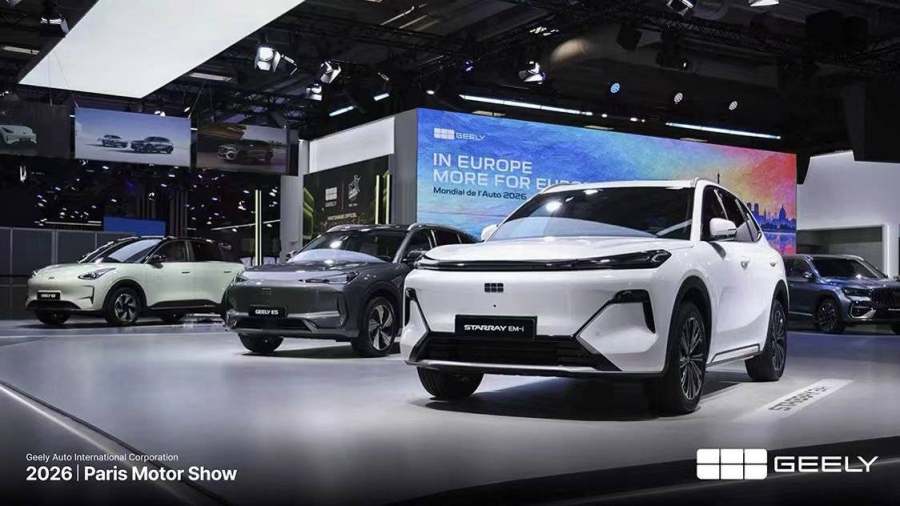
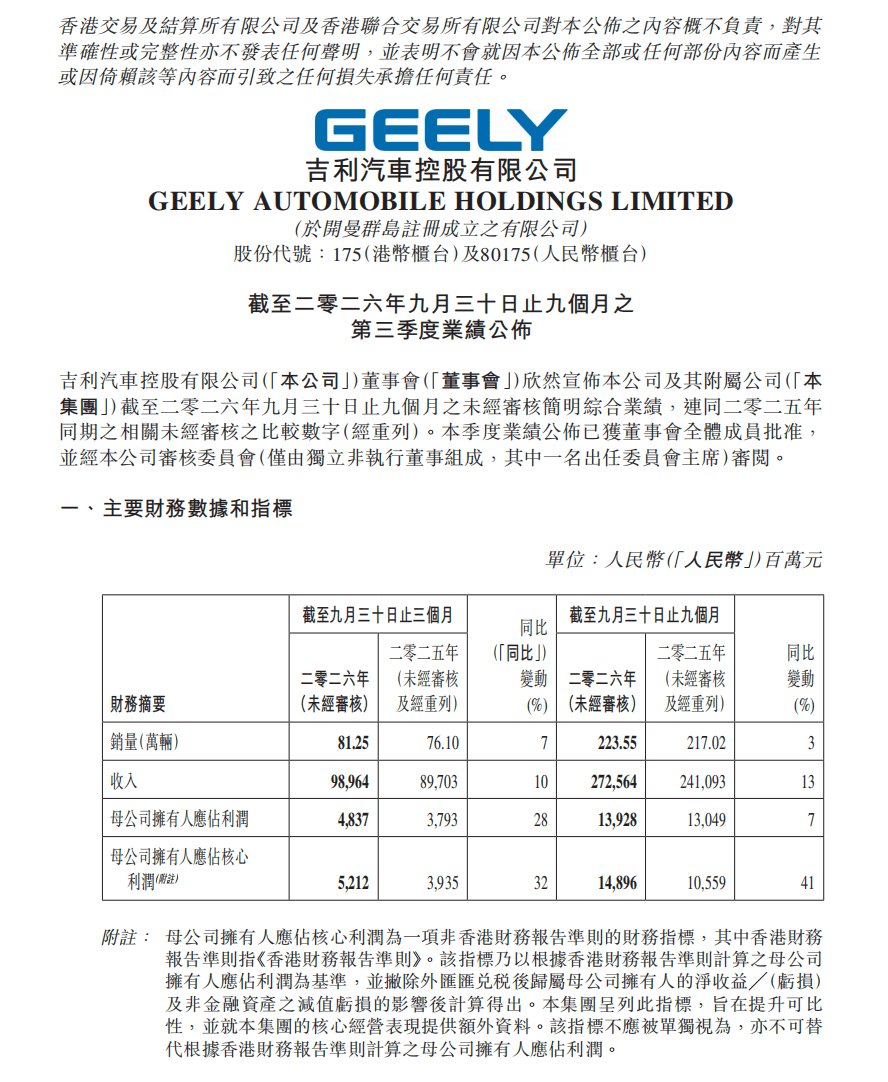
三季报成为阶段性考试。10月29日,吉利汽车交出一份逆势增长的三季报答卷:第三季度,公司收入990亿元,同比增长10%,创同期新高;核心归母净利润51.2亿元,同比增长32%,核心利润增速高于收入增速,盈利质量迈上新台阶。前三季度,总收入约2726亿元,同比增长13%;核心归母净利润累计149亿元,同比大涨41%,业绩增长稳健。
在行业整体承压的背景下,这份报告提供了一个观察样本:当外部增长红利收窄,一家车企把内部的组织效率转化为经营结果。
不是“勒紧裤腰带“省钱,而是不让钱“重复花”
作为较早启动组织与品牌整合的车企,吉利汽车自2024年发布《台州宣言》以来,持续推进研发、供应链、制造与营销协同,并于今年进一步优化管理及销售组织,推动各品牌聚焦优势市场、形成互补。
这背后是公司管理层对行业周期的提前判断:在增长红利收窄之前,就进行“一个吉利”整合。
整合的效果,首先体现在费用结构上。智能新能源汽车要站到技术高位,研发投入本身降不下来,这是留在牌桌上的刚性成本。真正的难题是,若缺乏足够销量分摊,重复、低水平的开发只会吞噬利润。吉利的应对不是压缩研发,而是靠规模让成本由更多产品承担。
前三季度,公司研发投入同比持平,研发保持高投入,研发投入占收入比却下降0.7个百分点至5.5%,投入效率持续提升。
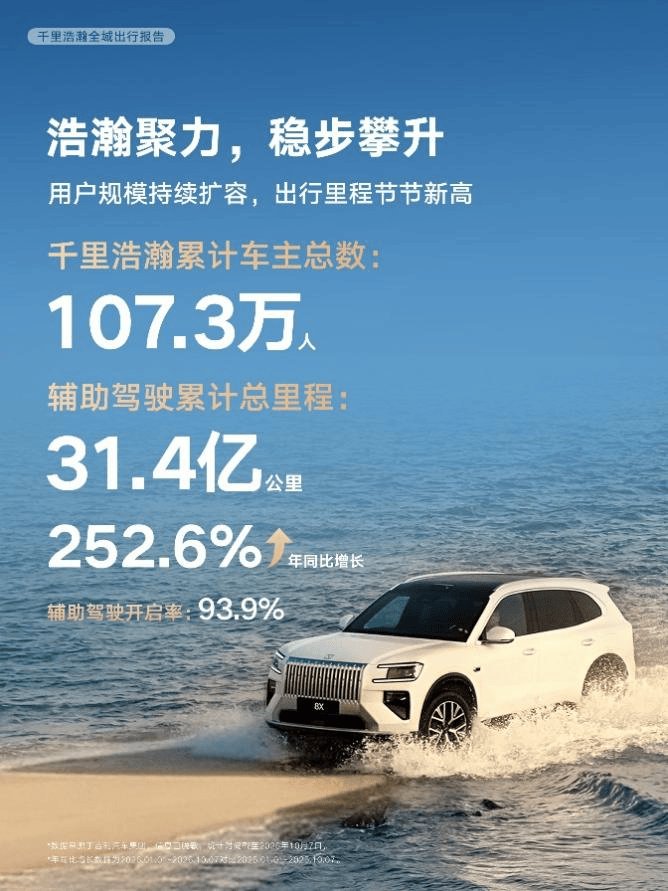
9月,吉利宣布千里浩瀚辅助驾驶方案搭载量突破100万辆,距2025年3月发布仅18个月,且该方案已获得进入欧洲市场所需认证,为扩大搭载量创造了条件,也从侧面印证了研发成果正在被更多车型、更广市场摊薄。
协同的效果同样体现在销售与管理费用的回落。从销售费用看,在海外市场高速拓展、品牌与渠道投入持续增加的情况下,公司前三季度销售费用率下降0.1个百分点至5.6%。
海外业务通常伴随更高的营销与渠道成本,费用率反向走低,意味着各品牌间的营销资源不再重复投放。
行政费用方面,前三季度行政费用率下降0.1个百分点至1.6%;研发、供应链与制造环节统一之后,总部与品牌职能重叠的部分被压缩,管理费用随组织层级减少而下降。
费用端的改善最终要传导至盈利端。前三季度,公司核心归母净利润达149亿元,同比增长41%;单车核心归母净利润6664元,同比增长37%;毛利率提升至18%,同比提升1.5个百分点;核心归母净利率提升至5.5%,同比提升1.1个百分点。
四大品牌各司其职,海内外矩阵保证增长动能
费用下降是协同的“节流”方面。更关键的验证在于:整合之后,各品牌的市场表现是否有变化。
承担高端突破的极氪,前三季度销量28.8万辆,销量和收入都实现同比翻倍增长,收入占比从去年同期的17.7%大幅提升至31.3%。极氪9X在50万元级市场延续表现,极氪7X、007GT等形成多车型支撑。
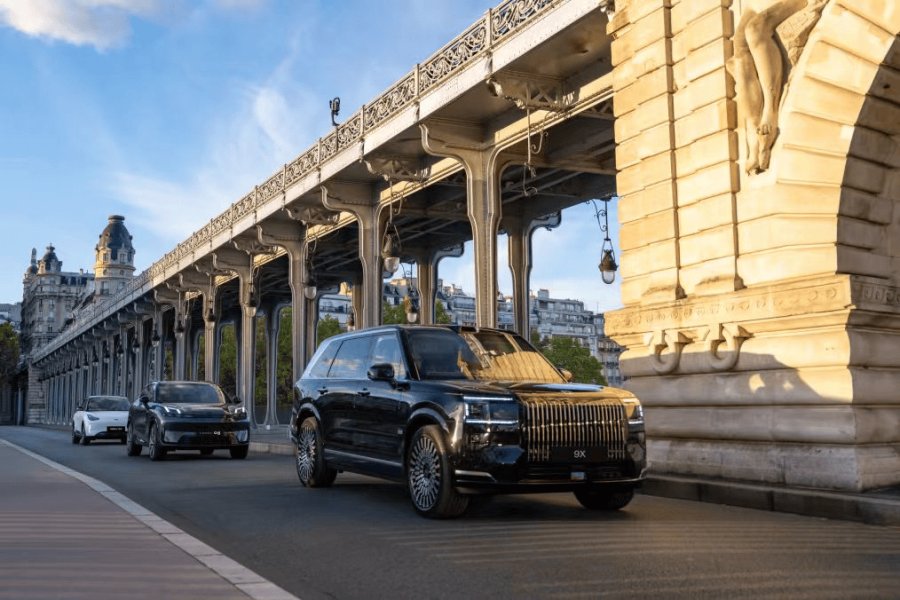
领克则在调整中企稳,回归品牌底色。围绕“潮流、运动、个性”的定位推进品类拓展与能源结构改善,前三季度销量19.6万辆,新能源车型占比超过七成,9月销量超过1.8万辆,新能源占比超过九成。领克07GT上市两个月交付破万,全新领克20上市1小时大定突破1.46万辆,通过拓宽品类寻找新的增长空间。
银河成功完成从“单一爆品”向“矩阵均衡”的结构转型,第三季度销量35.7万辆,环比增长27%,9月销量超过13万辆并实现同环比双增。
在守住基本盘的同时,银河TT切入运动轿跑赛道,上市仅30日交付破万;战舰700进入硬派越野市场,上市仅12分钟大定破万,为四季度增长蓄力。
燃油车大盘下滑超四成之际,中国星通过技术升级实现逆势增长,9月销量突破10万辆,同环比双增,继续稳居中国品牌燃油乘用车销量领先位置。目前i-HEV智擎混动搭载于星瑞、星越L、帝豪、博越L、星瑞L PLUS等主销车型,持续推动燃油车向混动化、智能化进阶。
整体来看,依托清晰的市场分工,以及统一的研发、供应链与技术平台共享资源,第三季度四个品牌各有进展。公司在扩大市场覆盖的同时,避免品牌间同质化竞争与资源重复投放,增强整体经营的稳定性,这正是“一个吉利”协同效应在市场端的体现。
这套分工逻辑在海外市场也同样落地,吉利主品牌承接规模扩展,领克向中高端市场渗透,极氪冲击豪华市场,各品牌对应不同需求层次。体系能力替代单品竞争,推动吉利E2、EX5 EM-i、EX5、领克08、极氪7X、极氪X、极氪009等车型在各自细分市场取得销冠,增长由单个爆品转向矩阵爆品。
组织协同,让一次整合沉淀为长期能力
费用优化与市场表现能否延续,更深一层的考验在于组织本身。协同要持续创造价值,取决于治理机制能否把一次性的整合变成可重复的能力,而这需要制度与团队层面的配套跟上。
8月中旬,公司管理层迎来人事调整,安聪慧接任李书福为吉利汽车董事会主席,李书福继续担任浙江吉利控股集团董事长。这一变动标志着公司从“创始人驱动”的创业期、发展期,迈向“制度与团队驱动”的成熟期。
现代化治理制度逐步建立,为落实“一个吉利”战略、做大做强上市公司提供组织与体系保障。
另一个关键动作,是8月初组建销售总公司,着手解决多品牌长期独立运营带来的同城网点重复布局、后台系统互不打通、内部竞争加剧等问题。
总公司确立“前台品牌独立作战、中后台全域打通”的模式:各品牌在前台保留独立运作权以贴近市场,渠道网络、售后服务、数字化中台及供应链集采等共性资源则收归统一统筹。
这一安排提升了各品牌科学决策、快速响应市场的能力,也为后续8-10月领克销量企稳、银河销量攀升、极氪持续放量、中国星销售稳步提升打下基础。
同样的思路也被复制到海外,以体系能力对冲单品竞争。领克欧洲的商业及品牌运营交由沃尔沃负责,东南亚携手宝腾推进,巴西与韩国市场接入雷诺体系,海外业务的整套运营被组织成服务吉利汽车的一盘棋。
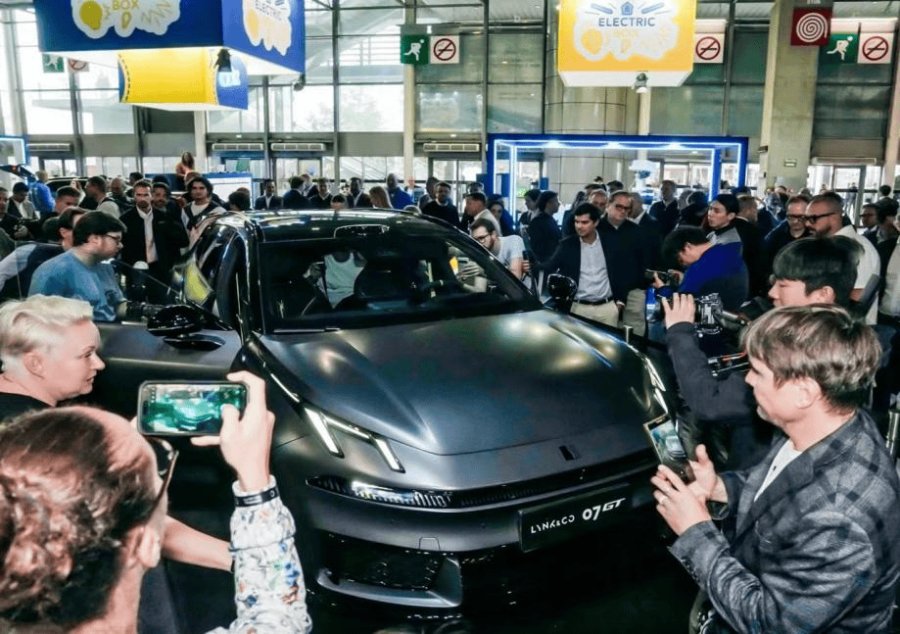
总的来看,在行业零售下滑逾两成的环境下,吉利前三季度实现销量、收入与核心利润同步增长,依托的不是某一款爆款,也不是一轮降价,而是整合沉淀的费用效率、品牌分工与组织能力。
进入四季度,随着银河TT、战舰700等新品陆续放量,极氪、领克高端化持续兑现,海外矩阵拓展,叠加WAM模型、EVA2.0、千里浩瀚G-ASD等技术迭代,销量有望加速释放。
在存量竞争加剧、价格战边际效用递减的背景下,单纯依靠降价换量的空间正在收窄。未来真正决定车企能否穿越周期的,是把重复投入压下去、把品牌分工理清楚、把治理体系建起来。
鳌头财经
鳌头财经官方正观号