iPhone版
 Android版
作者 | 李新
编辑 | 王以沫
10月28日晚间,三花智控(002050.SZ / 02050.HK)披露2026年三季报,公司营收维持小幅增长态势,但归母净利润同比出现下滑。作为全球热管理零部件龙头,其家电与汽车两大主业分化明显,行业价格竞争、成本压力,正在持续压缩盈利空间。
增收但盈利走弱
根据财报披露数据,2026年前三季度,三花智控实现营业总收入252.74亿元,同比增长5.18%;归母净利润30.67亿元,同比下降5.40%,基本每股收益0.73元,同比下滑13.10%。单看第三季度,公司营业收入83.74亿元,同比增长7.82%;归母净利润10.23亿元,同比下降9.64%。
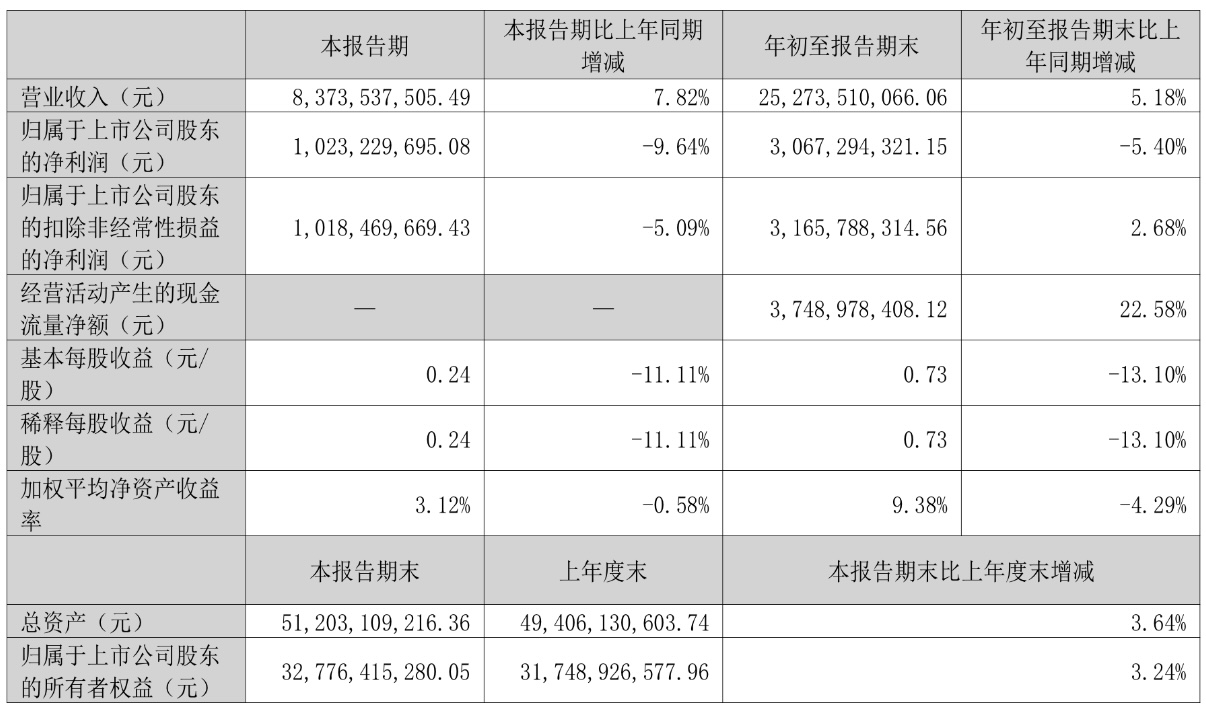
图片来源:三花智控公告
营收保持正增长、利润同步回落,增收不增利的特征在本份财报中清晰显现。营收端维持增长,反映公司产品出货规模仍在扩张;净利润同比下滑,则体现盈利端承压。
除此之外,汇兑损失、汇率衍生品公允价值变动也对当期利润形成扰动。
对冲原材料、汇率波动风险,三花智控开展了衍生工具业务,包括期货合约和外汇远期合约等。2026年前三季度,公司汇兑损失3.83亿元,而2025年前三季度汇兑损失仅6885.40万元。
从经营逻辑来看,延续半年报的业务结构,三花智控收入增长主要依托汽车热管理业务的扩张,而利润承压来自多重因素,包括行业价格竞争、原材料成本波动、海外基地建设带来的费用抬升。
从业务结构看,三花智控两大板块呈现分化格局。传统制冷空调零部件业务作为基本盘,增长弹性偏弱,行业需求趋于平稳;汽车零部件业务保持相对更快的营收增速,是拉动整体收入的核心动力。
不过汽车热管理赛道竞争加剧,整车厂商持续压价,零部件企业的产品单价、毛利率持续受到挤压。
这份财报反映出零部件行业共性难题:下游客户议价能力较强,虽然订单、出货量实现增长,但单位产品盈利空间被持续压缩,规模增长难以转化为同等幅度的利润增长。
双线布局,新业务培育
三花智控以热管理技术为核心,业务分为制冷空调电器零部件、汽车零部件两大成熟板块,同时布局数据中心液冷、仿生机器人机电执行器等新兴赛道。
传统家电制冷业务是公司起家的基本盘,核心产品包括电子膨胀阀、四通换向阀、微通道换热器,面向家用空调、商用制冷、热泵等场景,核心品类全球市占率处于行业前列。
家电板块需求偏稳健,但国内白电行业存量竞争激烈,新品迭代节奏放缓,板块增长弹性偏弱,毛利率提升难度较大,海外热泵、商用制冷为主要增量来源。
汽车热管理业务是三花智控近年核心增长引擎,产品覆盖新能源车电子膨胀阀、电子水泵、板式换热器、热管理集成组件,覆盖电池、电机、座舱全场景温控,产品进入多家头部新能源车企供应链。
伴随全球新能源车渗透率提升,汽车零部件板块营收持续扩容,海外墨西哥、波兰等生产基地落地,支撑海外车企订单交付。不过在集成化趋势下,整车厂更倾向打包采购,行业竞争加剧,产品降价压力持续存在。
在两大主业之外,公司依托热管理与精密机电的技术积累,拓展数据中心液冷组件、仿生机器人执行器等业务。目前新兴业务整体尚处于产业化早期,营收贡献有限,短期难以对冲主业利润压力,属于中长期储备项目。
行业扩容,毛利承压
放眼行业,热管理赛道长期成长逻辑并未改变。家电领域热泵业务、海外空调需求提供稳定托底;新能源车市场持续扩容,整车热管理单车价值量高于传统燃油车,为汽车零部件带来长期增量。同时AI算力建设带动液冷需求兴起,为热管理厂商开辟新的应用场景。
但赛道扩容不代表盈利改善,行业当前核心矛盾在于需求增长与行业内卷并存。
新能源车价格战传导至上游零部件,多数标准化热管理组件价格持续下行,叠加铝、铜等原材料价格波动,对零部件企业毛利率形成持续压制。零部件企业普遍面临“有量无价”的困境,出货量提升难以带动利润同步上行。
全球化布局是行业趋势,海外建厂能够贴近海外车企客户,规避贸易壁垒,但是海外产线建设、人力成本更高,产能爬坡阶段会带来阶段性费用压力,短期拖累盈利水平。叠加本期汇兑及衍生品公允价值变动扰动,进一步放大当期利润压力。
对于三花智控而言,后续观察指标集中在三个维度:汽车热管理集成组件的毛利率修复情况、海外生产基地产能利用率提升进度、液冷、机器人等新业务的商业化落地节奏。
短期利润承压,是行业竞争、产能扩张叠加汇兑扰动共同形成的阶段性结果。长期价值,则取决于公司能否持续提升高附加值集成产品占比,通过产品结构升级对冲降价压力。
综合来看,三花智控作为全球热管理零部件龙头,产品壁垒与客户资源扎实,营收具备韧性。但短期行业价格竞争、产能投入带来的盈利压力仍将持续。后续业绩能否修复,核心在于产品结构优化、规模效应释放,以及新兴业务能否逐步兑现收入贡献。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,全球财说及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
全球财说
全球财说官方正观号