iPhone版
 Android版
 全球财说
作者 | 孙宁郁
编辑 | 王以沫
三季度是化妆品行业传统淡季,前置投放、双11备战的费用集中释放,线上高增的“成色”与利润的“可持续性”在这一季被迫同时交出底牌。
上海家化(600315.SH)10月27日盘后交出的2026年三季报,恰好构成了一个值得拆解的样本,即归母净利润单季暴涨204.80%至4.25亿元,扣非净利润却只有2466.99万元。
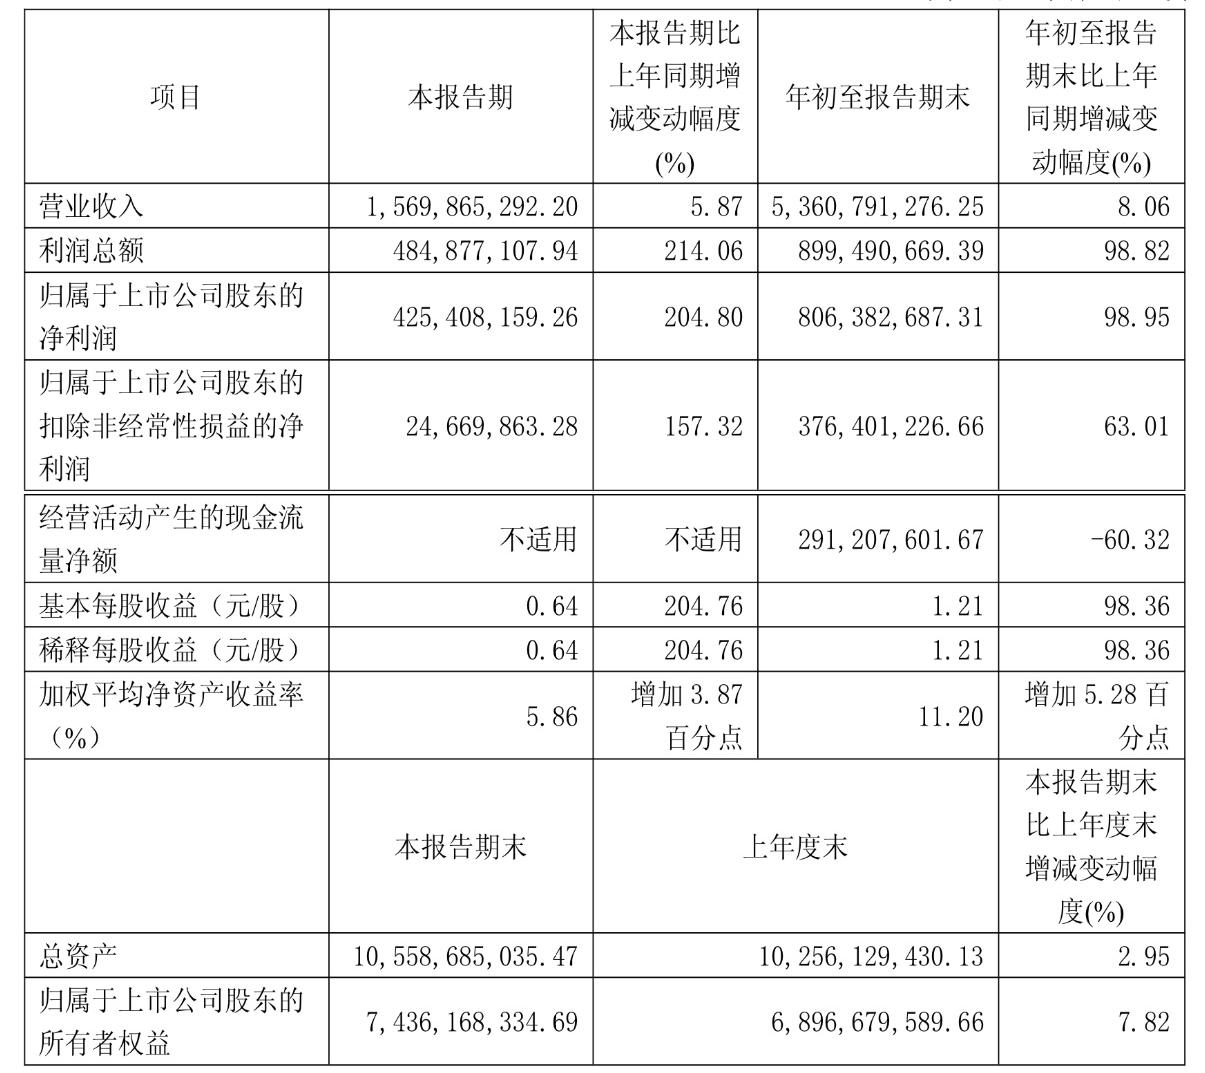
图片来源:上海家化公告
两个数字之间约4亿元的落差,指向一笔已经落袋的一次性收益,出售丝芙兰股权带来的税后投资收益约4.74亿元。
利润的“成色”
将三季报拆到单季度,收入的成色并不差。
上海家化Q3营收15.70亿元,同比增长5.87%,在行业线上美妆GMV 7月同比下滑2%、9月同比下滑6%的淡季环境中,跑赢了同业大盘。
结构上的变化更值得关注:前三季度,上海家化美妆业务全渠道同比增速近40%,占比提升近7个百分点,首次成为公司增长的主引擎;国内线上渠道同比增速超30%,占国内业务总体近48%。
高毛利美妆占比抬升叠加采购端价格优化,前三季度上海家化毛利率升至65.30%,同比提升2.49个百分点,单Q3毛利率62.82%,同比再扩1.35个百分点。
但利润端的“暴增”需要拆开来看。
第三季度归母净利润4.25亿元中,包含丝芙兰股权出售投资收益,这意味着剔除这笔一次性收益后,主业对应的归母利润实际上处于微利状态。
同期,上海家化扣非净利润2466.99万元,虽然同比增长157.32%,但绝对额仅相当于当季营收的1.57%。扣非增速快于收入,说明主业盈利方向在改善;但扣非的绝对体量,也诚实地标记了这家老牌日化企业距离“利润修复完成”还有多远的距离。
经营性现金流前三季度净额2.91亿元、同比下滑60.32%,公司解释为线上广告投放前置、原材料采购支出增加以及线下回款节奏变化,而这恰恰是“压力测试”最直观的读数:利润表在改善,现金流量表仍在为前置投入买单。
单品的“底牌”
如果把视线从利润表移向产品线,上海家化在“四个聚焦”之下积累的单品底牌,比利润数字更能说明经营的实际温度。
截至三季度末,亿元单品俱乐部全员实现两位数增长:六神驱蚊蛋同比增长82%,佰草集大白泥增长80%,玉泽干敏霜、油敏霜、保湿霜分别增长69%、80%和48%。
六神香氛沐浴露前三季度同比增长173%,正在从潜力单品向新的支柱品类靠拢;玉泽500光电防晒乳切入防晒赛道,佰草集以小白油和修源仙草泥补位油泥护肤矩阵,产品梯队的接续逻辑比单一大单品依赖更为健康。
线上运营的效率也在发生质变。
上海家化上半年抖音收入同比增长80%以上,自播占比超过60%,这意味着增长并非完全由达播“买量”驱动,自播间对利润的留存能力更强。
佰草集大白泥7月同时拿下达播美容护肤榜第一名、自播美容护肤榜面膜第二名、涂抹面膜第一名,是“达播破圈+自播承接”打法跑通的一个微观样本。
双11前哨战中,双妹登上天猫国货美妆预售首日成交榜第19名,新一代玉容霜进入天猫抗皱面霜热卖榜第六名、新品榜第四名,高端线在品牌心智层面的边际改善,对佰草集和玉泽后续冲击10亿营收目标具有信号意义。
问题在于,单品的强势能否在Q4转化为可持续的利润留存。
公司管理层在股东交流中已经给出了一个耐人寻味的判断:双11有信心保持高两位数增长,但主动控制之下,大促增速的绝对值会低于日销。这说明上海家化在策略上选择了“把生意做在日常”,而非将季度业绩押注在大促脉冲上。
前置投放的代价已经在Q3的现金流中体现,真正的检验在于Q4能否用日销复购和自播效率把前期投入“接住”。
行业的“温差”
放在行业坐标系里看,上海家化这份季报的“温差感”并非孤立现象。
2026年7月、8月、9月,限额以上化妆品零售额分别同比增长6.8%、4.9%、5.4%,大盘仍在增长,但线上美妆GMV在7月和9月双双转负,天猫、抖音、京东三大平台合计的线上大盘与社零口径之间出现了明显裂痕。
更关键的变化发生在成本端:行业投放ROI(投入产出比)从去年的约1:2.5下降到1:1.8,流量成本水涨船高,而转化效率持续下滑。
中信证券在季报前即预判,2026Q3美妆类上市公司的利润端压力将比上半年更为明显,原因正是内容营销和流量获取的综合运营成本进一步抬升。
在这个背景下审视上海家化的估值信号,市场的分歧一目了然。
华泰证券维持“买入”评级,延续前期目标价33.34元;但高盛维持“中性”、目标价20元,而三季报披露当日收盘价仅17.97元。
乐观者定价的是“四个聚焦”兑现后主业盈利的修复斜率,谨慎者担忧的是扣非利润的绝对厚度尚不足以消化流量成本的结构性上行。
双方的共识在于:丝芙兰出售带来的4.74亿元是一次性的“弹药”,它让资产负债表更干净、让资源更聚焦,但不会自动改变主业的竞争位置。
因此,上海家化这份三季报的价值不在于204.80%的归母增速本身,而在于它把一道选择题摆上了台面,毕竟当一次性收益退潮、前置投放的账单到期、行业流量红利继续收窄,这家拥有六神、玉泽、佰草集三张底牌的老牌企业,能否用单品复购和自播效率把扣非利润从“千万级”一寸一寸地推上去。
Q4双11的终局表现,将是这道题的第一份正式答卷。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,全球财说及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!