iPhone版
 Android版
时间倒回三十多年前。1992年,温州平阳水头镇,一个号称“中国皮都”的地方,中学教师陈振标辞了公职,揣着3万块钱租下三间民房。制革厂裁下来的边角料堆得到处都是,他从中看出了狗咬胶的门道。畜皮经过鞣制、裁切、烘干,压成骨头形状,装进集装箱发往欧美,老外的狗啃得欢,订单一笔接一笔。
这门生意养活了佩蒂三十多年,也把它送上A股。2017年,佩蒂成为中国宠物行业第一家上市公司。
8月25日晚间,佩蒂股份的半年报挂了出来。营收7.35亿元,同比微增0.96%;归母净利润2432万元,同比下滑69.25%。扣非净利润2416万元,缩水68.73%。基本每股收益从上年同期的0.32元降到0.10元。
增收不增利。这五个字,是上半年整个宠物食品板块的共同标签。中宠股份净利润下滑37.6%,乖宝宠物下滑49.6%,佩蒂的69.25%,是几家头部宠物用品公司里业绩比较难看的一家。
狗咬胶是佩蒂股份生意的底色,一直没变。高度标准化,重资产,重制造,弱品牌。客户是美国品谱、沃尔玛、PetSmart这样的巨头,货架上印的是别人的牌子,消费者从不知道手里那根咬胶出自谁的工厂。代工赚的是加工费,订单价格提前锁死,原材料涨了自己扛,关税来了自己担,客户库存高了,订单说砍就砍。
一根咬胶,既是舒适区,也是围墙。
一
猫不啃咬胶
要看懂佩蒂今天的难处,得先看中国宠物市场这几年换了什么引擎。
《2026年中国宠物行业白皮书》的数据,2025年中国城镇宠物猫7289万只,宠物犬5343万只,猫比狗多出近2000万只。消费规模上,犬市场1606亿元,同比增长3.2%;猫市场1520亿元,增长5.2%。增量在猫这边,而且是室内猫。
问题来了。猫不啃咬胶。
猫的主食是猫粮,零食是冻干、罐头、猫条,磨牙靠鸡脖和洁牙粉。佩蒂安身立命的畜皮咬胶、植物咬胶,本质上是个犬类单品。国内宠物经济从2018年前后起势,最肥的那几年,增长引擎是室内猫经济,而佩蒂的产品矩阵,几乎全压在狗身上。等它回过神,天猫猫粮榜单上已经站满了对手。
这不是偶然失手,是基因错位。一家工厂的产线、配方、原料采购,全围绕狗的咬胶搭建,掉头的半径天然比别人大。
白皮书里还有一组数字值得琢磨。2025年城镇犬猫总量1.26亿只,同比只增长1.8%,数量红利见顶;单只犬年均消费3006元,单只猫2085元,双双创出新高。行业从养宠数量拉动,切换到单客价值拉动。
这意味着,谁占住猫的主食,谁就占住每年2000多元的稳定预算。佩蒂缺席的,不只是几袋猫粮,是那只每天都要打开的食盆。
海外基本盘的脆弱,暴露得更早,也更直接。
2022年第四季度,海外大客户集体进入去库存周期。品谱们的仓库里还堆着货,新订单说停就停。佩蒂2022年四季度单季归母净利润直接亏掉约3100万元,而前三个季度,它每个季度还能赚六七千万。
2023年一季度,营收1.59亿元,同比腰斩53.81%,归母净利润亏损3807万元。那是佩蒂上市后最难堪的一份季报。整个上半年,营收4.93亿元,同比下滑41.77%,归母亏损4270万元。评级机构后来披露,2023年公司海外收入一年少了3.94亿元,同比下降27.1%。
2023年一季度,净利率砸到-23.9%的深坑,随后缓慢爬升;2024年刚喘口气,2025年关税一来再度掉头,2025年四季度净利率只剩0.6%,2026年一季度2.3%。一条折线上下翻飞,幅度全由别人的库存周期和贸易政策决定。
华泰证券在研报里说得直白,佩蒂股份2026年二季度业绩承压,是关税承担、汇率、原材料成本多重因素叠加的结果。
说白了,代工厂没有终端定价权,也没有渠道话语权。景气时跟着吃肉,逆风时第一个被挤利润。
有意思的是,撑住佩蒂这两年利润的,反而是更早走出去的东南亚工厂。
越南、柬埔寨基地合计具备超3万吨宠物零食产能,2026年上半年越南德信净利润1257.6万元,柬埔寨爵味1804.89万元,两家加起来超过3000万元,是集团实打实的盈利底座。
这是佩蒂的底气。底气之外也有隐忧,这套底座赚的仍是代工的钱,天花板一眼望得到头。
二
爵宴的账本
佩蒂不是没有自救。这几年它把最多的期待,押在自主品牌“爵宴”身上。
先说成绩。2026年上半年,佩蒂股份国内自主品牌营收超过1.5亿元。承担这块业务的全资子公司佩蒂智创,收入1.4亿元,同比增长17.04%。爵宴的鸭肉干是大单品,天猫旗舰店卖,抖音直播间卖,线下也铺。
逻辑其实不复杂。咬胶是给狗打发时间的耐咬工具,肉干不一样。主人撕开一包鸭肉干,看狗摇着尾巴凑过来,训练奖励也好,下班回家的补偿也好,喂的是一口肉,也是主人自己的情绪。
从工具到情绪,产品形态进化了,单价也上去了。山姆渠道里,一包1.1千克的爵宴鸭肉干,会员价接近200元。
线下是爵宴这两年最拿得出手的故事。它已经进了山姆、Costco、沃尔玛。佩蒂股份公司高管陈聂晗8月底透露,爵宴在山姆等高端会员制商超表现强劲,2026年上半年销售额同比增长60%,山姆已经成为仅次于天猫的第二大渠道。
听上去不错。不过,这部分增长背后的账本,值得翻一翻。
2026年上半年,佩蒂智创净利润亏损1444.52万元,只是比上年同期减亏1042.52万元。品牌卖得越多,账上还没赚到钱。
钱去哪了?
线上要在天猫、抖音买流量,达人矩阵从超头部主播铺到垂类达人再到KOC,每一层都要抽成;线下进山姆,要过严苛的选品,要配合会员价,要让出渠道利润。平台和渠道都比品牌方强势,费用只能刚性往上走。
2023年佩蒂股份的毛利率一度跌到19.3%,2024、2025年品牌化拉动毛利回升,2025年到31.86%,是近年高点。可同期,佩蒂股份的销售费用率从2020年的4.3%一路抬到2025年的8.0%,2026年上半年还是8.0%。毛利抬上去的那部分,被费用吃掉大半。
开源证券8月28日下调了佩蒂的盈利预测,预计2026到2028年归母净利润0.79亿、1.26亿、1.59亿元,较此前预测明显下修,理由是收入恢复节奏偏慢,原材料和汇率阶段性压制盈利。评级仍是“买入”。
换个角度看,眼下爵宴的增长,很大程度上还是花钱买规模的流量打法。产品力能不能撑住自然复购,用户离开投流还会不会主动搜“爵宴”两个字,决定它到底是品牌,还是又一个换了包装的贴牌。
这事说白了,零食赛道客单价低,可替代性强,今天吃鸭肉干,明天能换鸡肉卷,消费者换品牌没有任何心理负担。靠零食养不出真正的护城河。
这也不是佩蒂一家的处境。中宠股份上半年销售费用4.35亿元,同比增长46.3%,费用率13.3%;乖宝宠物的销售费用早已是十五亿级。大家都在为品牌心智付学费,区别只在于,乖宝、中宠的国内盘子已经做到几十亿,费用有规模可摊,佩蒂1.5亿元的自主品牌收入,要独自扛起同样的流量价格,投入产出天然更吃力。
三
抢占主粮这张牌,能成吗?
真正的主战场,还得是宠物主粮。
宠物食品这门生意,主粮占一半以上盘子。一只猫一年到头每天要吃两顿粮,复购频次高,一旦吃顺了口,主人不敢轻易换,怕软便、怕呕吐、怕出问题。
零食是锦上添花,主粮才是锁住用户的那把锁。佩蒂必须做主粮,与其说是扩张,不如说是防御,防止用户被别人连锅端走。
佩蒂股份选的突破口,在新西兰。
2019年,佩蒂拟定增募资不超过5.45亿元,主投新西兰年产4万吨高品质干粮项目和柬埔寨产能。
2021年又发行7.2亿元可转债,投向新西兰年产3万吨湿粮和国内5万吨新型宠物食品。
新西兰陶马鲁努依工厂的4万吨干粮产线,2024年3月正式投产,占地约4.8万平方米,号称亚太最大单条主粮产线。
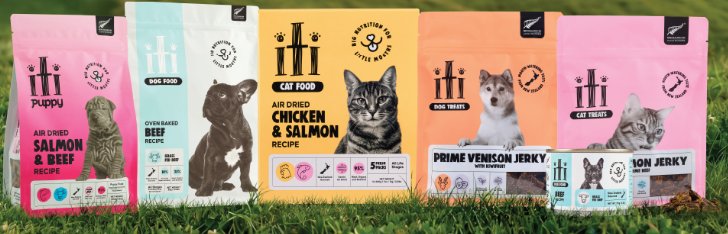
新西兰的奶源、肉类、产地背书,是现成的高端标签。公司在当地还自建了SmartBalance(悦佰思)和Vivaland(鲜乐之野)两个品牌,主打原装进口。2026年上半年,新西兰产主粮才第一次通过天猫国际、京东进入国内。
佩蒂股份的说法是,海外优质产能与国内自主品牌渠道正在打通,下半年风干粮、烘焙粮会接着上。
东方财富证券预计,新西兰主粮和国内主粮会成为2026年国内业务最大的增量来源,2026年上半年主粮和湿粮已经做到0.59亿元,同比增长三成。
只是账本依旧不好看。评级报告显示,新西兰天然纯项目预计总投资6亿元,截至2026年6月累计投了4.68亿元。2026年上半年,新西兰子公司净利润亏损2457.8万元。可转债募投的3万吨湿粮项目和国内5万吨项目,已经两度延期,完全达产时间推到2027年12月31日。
重资产是把双刃剑。厂房建起来,折旧一天不停,产能没开满,每吨粮都在摊薄利润。
更现实的压力,在宠物主粮的牌桌上。
国内主粮赛道早已不是空白。乖宝宠物靠麦富迪和弗列加特卡位,2025年营收67.7亿元,主粮占比超六成,毛利率45%上下;中宠股份主粮也做到15亿元规模。皇家、冠能盘踞高端,金锣、双汇、伊利这些食品巨头还在往里挤,8月亚宠展上,旺旺刚宣布入股新锐品牌毛星球。佩蒂端着新西兰的粮进门,发现座位早被占得差不多了。
新增产能多久能爬到盈亏平衡,没人给得出准数。
四
卡在中间的尴尬
佩蒂现在的位置,有点尴尬。
它一边掏着做品牌的营销费用,一边背着新西兰工厂的资本开支和折旧,转身的代价一分没少付;另一边,七成收入还系在海外代工的船上,汇率、关税、客户库存,哪一样都由不得自己。
2026年上半年,人民币升值带来的财务费用2276万元,几乎追平当期2432万元的归母净利润。鸡肉价格一涨,营业成本同比抬升6.3%,订单价格却锁在合同里传不出去。
东方财富证券给的预测相对乐观,预计2026到2028年归母净利润0.74亿、1.33亿、1.79亿元,维持“增持”,逻辑是下半年海外ODM企稳、主粮放量。
太平洋证券程晓东团队给出2026年1.04亿元的预测,维持“买入”。机构都在等右侧,只是右侧来得比预想慢。
资本市场这些投资机构的定价逻辑很直白。代工厂给15倍估值,消费品公司给30倍。佩蒂正走在两者之间的吊桥上,桥不宽,风不小。
能不能走到对岸,不看几个季度的营销爆单。看的是新西兰的重资产,能不能换成国内渠道货架上的硬通货;看的是爵宴和主粮,能不能让用户在没有直播间折扣的时候,还愿意原价回购。
水头镇那三间民房里长出来的代工巨头,早就过了靠一根咬胶就能赢的年代。
目前看,窄门已开,路远且长。
新识研究所
咸宁日报旗下,关注互联网、科技与新产业