iPhone版
 Android版
作者|任天勤
编辑|陈肖冉
现金流与利润方向一致
一家做基础材料的老牌制造企业,利润突然跑出了科技股的速度。高增长是真的,但原材料、扩产和AI需求的持续性,同样值得算清楚。
利润再加速,主要来自经营改善
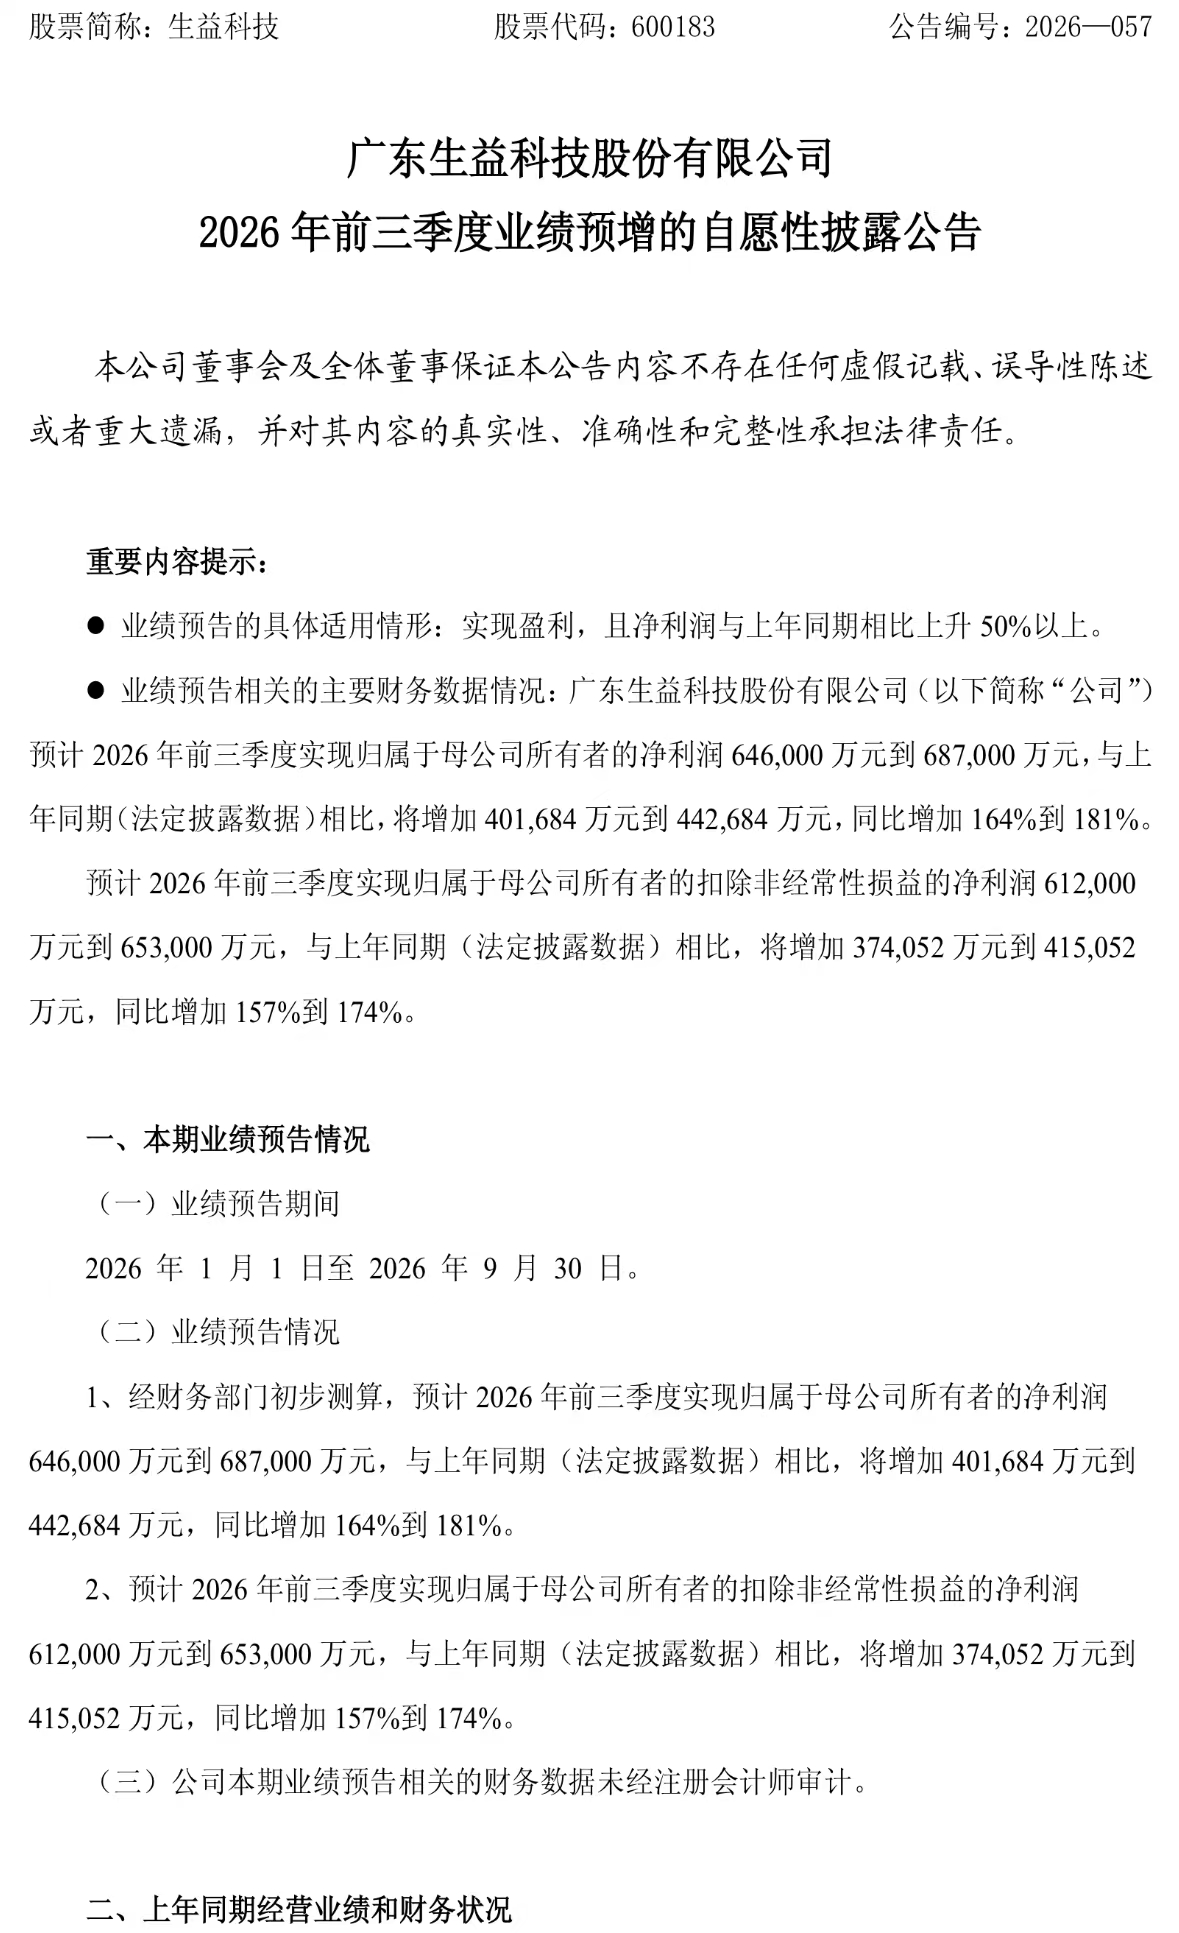
10月16日晚,生益科技(600183.SH)发布业绩预告,预计2026年前三季度实现归母净利润64.6亿元至68.7亿元,同比增长164%至181%;扣非归母净利润预计为61.2亿元至65.3亿元,同比增长157%至174%。
图片来源:生益科技公告
这个增速比看上去更有分量。2026年上半年,生益科技归母净利润为32.87亿元,据此推算,第三季度单季净利润约为31.73亿元至35.83亿元,接近整个上半年的水平。换句话说,利润不是年初冲高后走平,而是在三季度继续加速。
再看扣非数据,预计归母净利润与扣非净利润之间的差额约为3.4亿元,说明业绩虽受到对外投资收益提振,但主体仍来自经营改善,并非主要依靠一次性收益。
生益科技给出的原因也很直接:覆铜板销量增长,高端产品需求旺盛,前期研发成果开始贡献收入,新产能及时释放;子公司生益电子则受益于AI算力景气,高附加值线路板占比提升。简单概括,就是量上来了,产品结构也变贵了。
当然,这仍是未经审计的业绩预告,最终收入、毛利率和投资收益构成,要等三季报进一步确认。
增长的底牌,踩中AI硬件升级
生益科技的核心产品是覆铜板和粘结片,它们是制造印制电路板的关键基础材料;控股子公司生益电子则直接生产PCB,应用于服务器、交换机、通信设备和汽车电子等领域。
前者卖“板材”,后者做“电路板”,两块业务恰好踩中了AI硬件升级的上下游。
2026年上半年,生益科技实现营业收入190.26亿元,同比增长50.05%;归母净利润32.87亿元,同比增长130.42%;经营活动现金流净额29.83亿元。
现金流与利润方向一致,经营质量并未明显掉队。
分业务看,2026年上半年,生益科技覆铜板和粘结片收入123.57亿元,同比增长47.74%,毛利率29.16%,同比提高5.47个百分点;印制线路板收入55.19亿元,同比增长52.03%,毛利率31.20%,同比提高3.35个百分点。
覆铜板销量同比增长14.24%,PCB销量增长23.07%,收入增速明显快于销量,背后正是价格调整和高端产品占比提升。
生益电子的变化尤其明显。2026年上半年营业收入57.84亿元、归母净利润11.11亿元,分别增长53.46%和109.36%;服务器及计算机板收入占比达到59.14%,通信网络设备板占29.54%。这意味着AI算力已不只是概念,而是进入了产品收入结构。
公司的行业位置也不弱。依据半年报援引的Prismark数据,生益科技2025年刚性覆铜板销售额位列全球第二,市场份额约13.2%。
在AI服务器对低损耗、高速、高频材料要求越来越高的背景下,技术认证、稳定交付和规模制造能力,正在变成更硬的门槛。
热潮有代价,可能会挤压利润
AI服务器带来的不只是更多PCB,还包括更高层数、更低损耗和更复杂的加工工艺。
Prismark预计,2026年全球PCB产值将超过1019.54亿美元,同比增长18.8%;到2030年有望达到1446.1亿美元,2025年至2030年复合增速约11%。
其中,服务器和数据存储被认为是增长最快的细分市场。
市场机会很清楚,即算力设备升级会持续抬高单机PCB和覆铜板价值量,高速交换机、光模块、先进封装及汽车智能化又提供了第二增长曲线。
对生益科技而言,真正有价值的并不是“沾上AI”,而是高端产品通过客户认证后,能否形成稳定份额和持续毛利。
不过,热潮同样有代价。铜箔、电子布和树脂等原材料价格上涨,如果向下游传导不及时,就会挤压利润;AI相关客户认证周期长,一旦终端技术路线变化,前期投入可能面临重新验证。
更现实的风险是扩产节奏,2026年7月,生益科技松山湖第二工厂正式动工,投资总额52亿元,建成后将年产4800万平方米高性能覆铜板;同时,子公司生益电子在建产能也达到159.21万平方米。
也就是说,需求若不及预期,折旧、库存和资金占用都会上升。
因此,这份预告释放的是积极信号,却不能简单外推为长期直线增长。接下来要看的,是高端覆铜板和算力PCB的收入占比能否继续提高、原材料涨价能否顺利传导,以及新增产能能否被真实订单消化。
毕竟,利润已经跑起来了,下一步比速度更重要的,是耐力。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《不慌实验室》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
不慌实验室
官方正官号