iPhone版
 Android版
作者|任天勤
编辑|王以沫
高估值暗藏隐忧
AI算力建设带动PCB产业链结构性景气上行。
兴森科技(002436.SZ)发布三季报业绩预告,盈利大幅增长,CSP封装基板、光模块mSAP基板业务迎来收获期,但行业周期与扩产压力仍需要持续留意。
业绩大幅预增
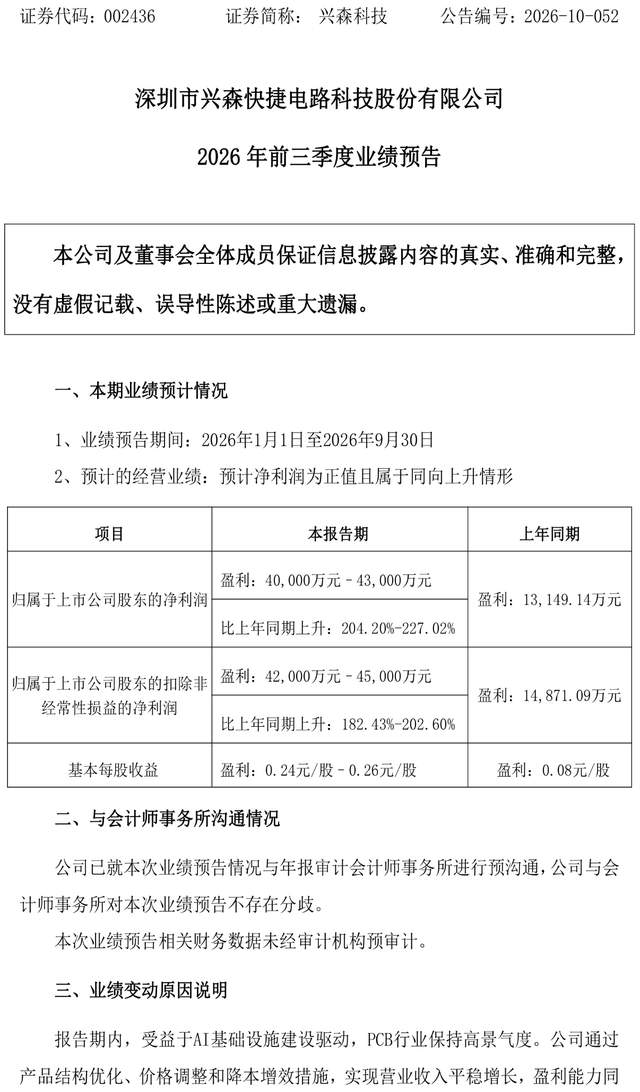
10月13日,兴森科技发布2026年前三季度业绩预告,预计归母净利润4亿元至4.3亿元,同比增长204.20%至227.02%。
图片来源:兴森科技公告
对比去年同期1.31亿元的归母净利润,盈利规模实现跨越式抬升。
这份亮眼的业绩,核心驱动力来自AI基础设施建设带来的行业高景气。公司在公告中提到,依靠产品结构优化、价格调整与内部降本增效,营收保持平稳增长,盈利能力明显提升。
拆解业务可以看到,增长不是单点爆发,而是多条高端产品线同步发力。
CSP封装基板实现量价齐升,订单饱满,收入和利润同比大幅上涨。光模块mSAP基板业务也取得关键突破,成功进入行业一线客户供应链,在手订单充足,良率与交付水平稳定,贡献可观利润。
子公司宜兴硅谷的改善同样值得关注,通过调整产品结构、提升产品单价,这家此前持续承压的工厂经营状况显著好转,成功扭亏为盈,拖累因素转变为正向贡献。
需要注意,业绩预告只是财务部门初步测算,尚未经过审计机构审计。最终收入、利润以及业务结构,还要等待正式三季报落地验证。
产品结构升级
兴森科技的传统业务是PCB样板、小批量板,过去长期服务各类电子行业客户。近几年公司持续向高附加值的半导体封装基板、高速通信基板转型,把资源向算力、光通信赛道倾斜。
CSP封装基板广泛应用于存储芯片先进封装场景,是Chiplet方案里重要载体。
随着AI芯片、存储芯片需求走高,这块业务迎来量价齐升的窗口。据弗若斯特沙利文数据,CSP封装基板市场规模由2021年的64亿元增长至2025年的74亿元,2021年至2025年年复合增速为3.8%;预计2030年增长至115亿元,2026年至2030年年复合增速为7.4%。
不过,现阶段CSP基板主要供应商集中在欣兴电子等台系厂商,大陆厂商在中高端产品的份额仍有较大提升空间。
光模块mSAP基板是更值得关注的新变量。兴森科技旗下的北京兴斐已实现1.6T光模块产品板的量产爬坡,并同步开展多家客户的验证导入。
1.6T/3.2T高端光模块需求快速增长,而海外高端mSAP基板供应商产能紧张、交付周期拉长,给国内具备工艺和产能储备的厂商带来阶段性验证窗口期。
公司“实现行业一线客户的突破”这句话,意味着兴森科技的高阶mSAP基板已经通过了最严苛的供应商审核门槛。
宜兴硅谷工厂扭亏,是公司产品战略落地的缩影。过去以普通PCB为主,盈利薄弱,通过淘汰低毛利订单、转向通信与算力相关产品,产能利用率和单价同步改善,实现经营反转。
简单来说,兴森科技这一轮盈利提升,不只是行业风口红利,更是多年在封装基板、高速基板方向持续投入、客户认证之后的兑现。
从样板厂商,逐步切入半导体与算力硬件的核心供应链,产品结构已经发生实质性变化。
供给缺口可能收窄
PCB行业已经出现明显分化,普通低端板材产能过剩、价格承压,而算力服务器、高速光模块对应的高端PCB与IC载板维持结构性供不应求。
据花旗证券研报测算,2026至2028年全球AI领域PCB市场规模有望分别达到1520亿元、3070亿元、5620亿元,增速分别约为86%、102%、83%。
行业“量价齐升”的逻辑不是讲故事,而是实实在在地反映在产业链各环节的营收和利润上。
周期属性,是整个PCB行业绕不开的话题。
产业分析机构预计,全球PCB供应链的结构性紧张态势将至少延续至2027年,新增产能集中释放窗口普遍落在2027年至2029年之间。
一旦AI服务器采购节奏放缓,上游基板订单会最先受到冲击。更值得警惕的是,当扩产潮集中释放,高端PCB的供给缺口可能迅速收窄。
兴森科技自己也坦承,CSP封装基板的后续扩产计划将视市场情况及订单情况分期建设。
估值层面同样需要理性看待。以10月13日收盘价计算,兴森科技市盈率(TTM)约为284倍,市净率约10.91倍。
此前机构分部估值将封装基板业务参照半导体赛道进行PS估值,而传统PCB业务采用PE估值,体现出市场对公司封装基板成长空间的定价。
高估值对应着高预期,也意味着一旦产能爬坡慢于预期或客户导入节奏低于预期,估值回调的幅度不会小。
兴森科技的资产负债率也从2022年末的40.91%攀升至2026年一季度末的63.85%,高负债叠加高估值,对经营节奏的容错空间提出了更高的要求。
技术迭代风险同样存在。光通信、先进封装技术路线变化快,CPO等新架构可能改变基板需求形态。
如果技术路线切换,已经投入的产线和产品有可能面临价值缩水。
兴森科技抓住了本轮AI算力硬件的红利,高端基板业务顺利落地,工厂经营持续改善,业绩兑现能力已经得到验证。但市场在给高估值的同时,隐含了对未来持续高增长的预期。
接下来,客户订单持续性、高端基板良率稳定、行业扩产带来的竞争压力,都是需要持续跟踪的关键点。
算力赛道的红利固然诱人,PCB企业想要稳住利润,仍需要在工艺、客户和成本端保持竞争力。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《不慌实验室》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!

不慌实验室
官方正官号