iPhone版
 Android版
有“安防茅”一称的海康威视,曾几何时也是一条小龙。
在中国大兴城市化、公共安全基础设施急需填补的黄金年代,海康威视凭借对自研核心器件的成本控制和对本土渠道的精准下沉,迅速长成了一座市值数千亿的安防龙头。
2021年,公司年营收增速还有28%,是A股最被追捧的核心资产之一。此后数年却开始波动下行——以黑天鹅为首的宏观环境的变化导致重点客户财务收紧,扼住了安防大盘的增长咽喉,增长故事显露出些许疲态。
到了2025年,公司全年营收925.08亿元,同比仅增长0.01%。
这段时间里,大华、宇视等传统厂商,以及商汤、旷视等 AI 独角兽与互联网巨头接连进场。但因为安防行业天然碎片化、定制化的特征,谁也没能真正动摇海康的基本盘。
对手咬不动,行业也涨不动,海康就这样"无闻"了数年。
海康威视重回增长的契机,直到多模态大模型与物理 AI风起时才开始显现。当人工智能不再局限于屏幕内的文本对话,而是需要感知、理解并干预物理世界时,这家扎根现实世界、拥有一万多种硬件型号的企业,开始找到了通往未来的新路。
据海康威视2026半年报,上半年公司实现营业总收入468.23亿元,同比增长11.97%;归母净利润 78.96 亿元,同比大幅增长 39.57%,利润增速达到了营收增速的三倍以上。综合毛利率更是攀升至 49.97%,创下近年来新高。
在业绩说明会上,公司高调给出了“营收破千亿、利润创新高”的全年指引。不过,优势与牵绊,往往也来自同一个地方。
多模态的突破可以让软件在云端快速升级,但客户要真正用上这些能力,却仍需添置计算节点、调整镜头角度、改造边缘设备,并为此重新安排预算。海康威视能够把部分硬件涨价传递给下游,客户承担的部署成本却不会随之消失。
多模态带来的价值,终究要在现实的物理世界里完成兑现。
一、“重读”物理世界
扎根物理世界的好处显而易见。在这一轮多模态浪潮中,软件方向的迭代升级,可以快速在海康威视庞大的产品矩阵层面得到验证与展现。
过去,视频监控的核心任务是“记录”,将海量视频画面存入硬盘,等待事后人工抽查。而在多模态大模型的加持下,海康威视试图通过两类核心应用,完成从“事后”到“实时”的跨越。
技术层面上,相比过去的语言模型,多模态模型对事物的理解增添了图像的维度。当AI能够“读懂”实时监控中的画面,理解其中的复杂信息,就能通过预先设置的规则做出实时的反应。
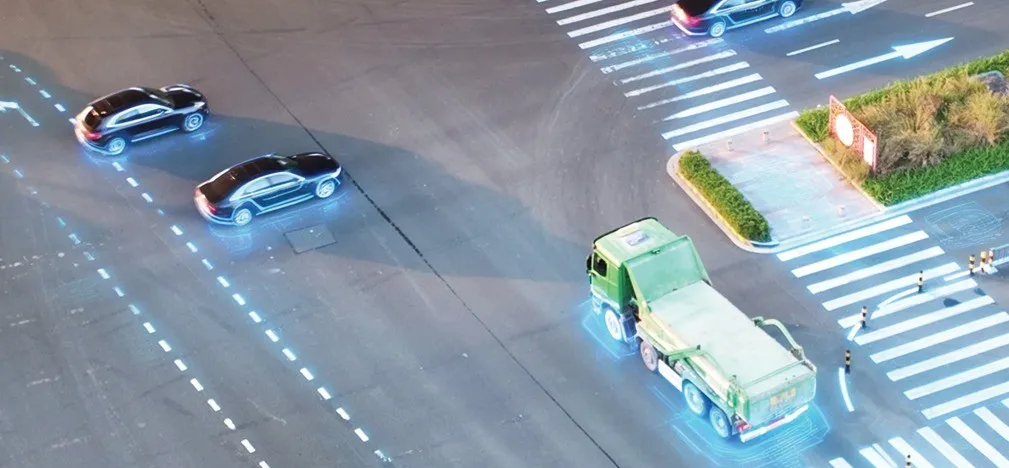
这种“读懂”的能力,率先在复杂的工业与生产现场得到落地。
传统安防时代的AI监管,可以说是一种“静态的识别”,如工人的脸、泥头车、防护服。要做到更精细的识别,如高空作业时安全带挂钩位置、开启阀门时有没有接地线,需要企业针对每一个极其细分、冷门的场景,单独采集上万张图片去训练开发。
多模态的介入改变了这一逻辑,让模型可以分析动作、位置关系以及上下文场景条件。一位相关人士告诉银杏科技,多模态不仅能识别挂钩,还能通过视觉加文字的交叉验证,直接判断“挂钩与人的相对位置”是否合规。
能力的提升不仅限于作业监管的现场,还体现在成本侧——引入多模态后,算法对训练数据的依赖程度大幅降低,算法落地时间也极大缩短。
当作业现场的实时风险被转化为可计算的数据流,视频监控便自然延伸到了下一个环节。海康威视推出的“文搜”功能便是直观的用例。
作为安防龙头,海康威视售出的摄像头几乎无时无刻不在记录并向存储中心传输视频流。这些或在云端或在本地的视频内容,只要不发生对应的安全状况,都是躺在存储里的“死数据”。想要让这些视频“活”起来,只能机械式地按可识别条件检索,或者人工一帧帧拉动进度条。
文搜的功能,便是通过文本向量与图像概率进行交叉匹配,跨镜头、跨时段完成画面检索与时空关联。
可以看到,多模态真正放大的不是某个单点算法,而是海康既有设备和数据的使用价值。这些技术上的突破,看似为海康威视描绘出了一幅软件高毛利突围的图景,但若将视线放回物理世界的真实体量中,似乎与其高增长的关联不够强。
以文搜为例,银杏科技了解到,该产品一年的出货量约 10 万台。这款单品的启动堪称亮眼,但对于海康威视每年数千万台级别的庞大硬件出货基数而言,10万台的渗透规模在整体大盘,无异于向湖中投石。
更重要的是,2026 年上半年海康毛利率向49.97%的回升,并不能完全归功于纯粹的软件溢价。过去一年间,全球存储器与上游元器件价格剧烈波动,海康凭借供应链体量与定价权,向下游客户发起了多轮硬件调价。
软件的技术兑现,与上游元器件涨价引发的成本传导一道在终端售价“会师”。多模态带来的软件变革,终究无法脱离物理世界硬件载体的周期与规律。
二、硬币的背面
每一枚硬币都有正反面。对于海康威视来说,多模态推动软件侧升级的另一面,就是其商业价值的兑现,高度依赖于物理世界的硬件载体。
拿海康威视的主业来说,不论是传统的公共安防,还是更广阔的智能物联(AIoT),企业客户的需求都呈现较高的碎片化和场景化特征。复杂的工业与城市治理需求,让海康威视得以在竞争对手大举进击腹地时稳住客户与规模,也让跃迁后的新智能硬件遭遇一定阻力。
蛋糕做大的速度受制于客户侧的投入意愿。对客户而言,接受多模态的代价,更常用的尺子是总拥有成本(TCO):设备采购价只是账面的一部分,往下还有施工布线、网络与存储改造、后续运维,以及替换期间业务停摆的隐性支出。
以海康威视自己的智能物联产品及服务为例,业务覆盖90多个子行业、数百个具体场景;2024年工厂年产2.56亿台智能物联产品,硬件型号达3万余种,日均处理订单1万个,单笔平均约40台,定制化配置比例75%。
软件升级意味着要换掉大量离散的硬件载体。所以对于客户而言,新功能必须证明它值得一笔额外支出。但在实际场景中,对原有系统仍能满足基本需求的客户,多模态带来的效率提升并非必需,也就很难撬动预算。
海康管理层在2026年7月投资者交流中提到,安防电子产品存在5至8年的更新周期,行业自2021年回调至今,部分产品进入更新期,AI大模型则带来新的趋势性需求。言下之意是,安防软件的迭代以月为单位,客户设备和预算更新却往往以年为单位。
为了跨越这段漫长的更新周期,海康威视试图从技术角度,把客户的门槛做低。
以前文提到的作业监管为例,该产品曾在今年WAIC上展出,产品形态是一个多模态智能摄像机。机器内置了26T算力芯片,可运行2B参数量的多模态本地模型,本地处理感知、推理等任务,并通过云端与之交互。“端边云”的架构与算力分配,降低了模型的内存占用,也节约了海量视频流的传输带宽。
更棘手的是,海康威视试图为客户精打细算时,现实的供应链周期还在给整套降本叙事上难度。海康威视不仅是方案供应商,同时也是也是存储和电子元器件采购方之一。
海康威视在2026年7月投资者交流中坦言,全球AI大模型运算中心需求激增,带来存储和电子元器件大幅涨价及缺货,而成本上涨向下传导势必让需求承压。
为了应对这一轮周期,海康威视一方面提高紧缺物料库存,推广观澜编码以帮用户省硬盘,另一方面也不得不通过多轮产品调价,将成本压力部分传递给下游。
因此,在2026年上半年,海康威视毛利率达到49.97%,同比提升4.78个百分点;但同一时期,经营现金流净额仅为32.31亿元,同比下降39.52%,存货也由年初的204.72亿元增至294.88亿元。
对于海康威视的客户们而言,技术可以帮助客户节省硬盘,涨价却先抬高了入场成本,这正是海康叙事里最现实的一组张力。
对于财政紧张的政府客户和资本开支谨慎的企业客户,AI不是关于“要不要”的观念投票,而是一道万事不离TCO的财务题。
三、新业务,有多新?
抛开“旧换新”,海康威视已经布局了许多与传统安防完全不同的新业务,向更广阔的工业与实体场景寻找增量。
华晨宝马物流规划总监Gruenert Andreas在海康机器人智造大会上表示,不同品牌AGV调度系统互不相通是物流自动化的壁垒,但依托海康机器人开放生态的调度软件,宝马实现了3700台多品牌AGV的统一集中调度,并结合端到端流程规划,让“统一控制”落地。
由此可见,海康威视的软件已经开始组织多品牌、多类型设备协同工作。摄像头、移动机器人、机械臂、传感器、MES和WMS从此不再是孤立硬件,而被软件编排成一个可调度系统。
海康机器人CEO贾永华把这种方向概括为“具身智造”,即让设备理解碎片化场景、融入生产流程,从“人适应机器”转向“机器适应环境”。
今年被业内称为具身落地元年,乘着时代的浪潮,机器人逐渐成为海康威视新业务的标杆。除此之外,市场耳熟能详的还有萤石网络、汽车电子、热成像与存储等。
早在2015 年,海康威视就发布了《核心员工跟投创新业务管理办法》,确立了创新业务跟投机制,搭建起内部孵化平台,试图通过发掘母公司创新业务孵化子公司,为庞大的巨无霸体量寻求新的增长极。这一机制让萤石网络、海康微影、海康机器人等子公司相继萌芽。
2021年,公司将业务定位明确为“智能物联AIoT”,强调用物联感知、人工智能、大数据技术服务千行百业;当年创新业务收入122.71亿元,同比增长98.93%。2022年,萤石网络成功登录科创板,成为海康威视的第一个上市子公司。
几年过去,在安防业务略显疲态的情况下,创新业务开始真正撑起增长。2026年上半年,海康威视创新业务收入151.70亿元,同比增长28.93%,占公司营收32.40%;同期国内主业增速为4.98%。
然而,若仔细剖析海康威视的“分布式创新”,它与互联网行业所理解的去中心化创新有着本质不同。
在2015年的跟投配置文件中,海康威视给出的机制是“要求核心员工跟投各类创新业务,形成共创、共担的业务平台”,并且“鼓励创新业务子公司核心员工参与跟投子公司项目”。
由公司层面统一评估并挖掘项目,再引导核心团队跟随注入资本与精力,这种逻辑本质上是自上而下的。从某种程度上讲,这仍是一种强中心化的矩阵式孵化。
与之相比,互联网巨头腾讯是真正的“分布式创新”老玩家,即允许边缘团队自下而上地野蛮生长,不预先设立 KPI,待产品在市场中跑出苗头后,集团再通过资源倾斜或战略投资来完成“跟投”。
近期大火的WorkBuddy就是典型例子,它由腾讯云的产品经理汪晟杰基于CodeBuddy的技术积累,和几位同事在一个周末做出初代版本,并未走传统立项流程。
中心化与去中心化的区别在于,后者是自发地、更少束缚的、更有创造力的,而前者可能仍然囿于旧业务、旧渠道、旧经验,很难完全跳出固有框架。
反映在经营结果上,中心化孵化的滞后性一度十分明显。
WorkBuddy甫一问世就开启了桌面办公Agent时代。而海康威视新项目孵化初期,轨迹更像一条随大盘起伏的曲线。
以如今被引为标杆的机器人为例,它从2014年开始内部孵化,是创新业务里最成功的子公司。但在具身尚未风起的2025年,业务增速仅8.82%,明显低于创新业务13.17%的整体水平。
公司的资本之路也颇为坎坷,自2021年12月宣布分拆上市起,此后四次因财务资料过期中止审查,直到2026年仍在排队,监管对关联交易与独立性的反复追问贯穿全程。
直到2026年,大模型与物理AI的技术突破,才让这一长达十年的资产布局发生了化学反应。
多模态大模型的成熟,让这家靠“看懂世界”起家的企业迎来了底层能力的通用化升级。与其说海康威视靠体制创新凭空创造了新增长,不如说是多模态与物理 AI 的东风,恰好吹响了这庞大实体阵列升级的号角。
海康威视能否焕新而生?要回答这个问题,“现实的骨感”仍然贯穿始终。
银杏财经
银杏科技